結論:保険は必要。クレカだけで足りるのは例外で、多くの場合は上乗せが必要
答え: 日本で使えない次の3つだけ、海外旅行保険で足してください。治療・救援費用、個人賠償、弁護士費用です。治療・救援費用の金額は、アメリカ(ハワイを含む)が5,000万円、ヨーロッパが2,000万円程度、アジアの短期旅行が1,000万円程度です。持病がある人は、下の「持病・既往症がある人は、ここを読む」も確認してください。
海外旅行保険は、基本的に入っておくべきです。クレジットカード付帯の保険だけで足りるのは、次の2つの条件が両方そろった、例外的なケースです。
旅行代金をそのカードで払っている。 三井住友カード、JCB、楽天カード(一般)などは「利用付帯」で、払っていないと補償がゼロになります。
カードの補償額が、行き先でかかりそうな治療費を上回っている。 今回比較した10カードでは、アジア短期の目安(約1,000万円)に届くのはJCBプラチナだけです。欧州(約2,000万円)やハワイ・米国には、どのカードも届きません(アメリカでは数千万円の事例があり、カードの補償は多くが数百万円までです)。
自分で調べて計算したい人は、この後の章を順に読んでください。調べるのが面倒な人は、次の「筆者の加入例をマネする」だけで足ります。
カード別の細かい比較は、記事の最後の付録にまとめました。
調べるのが面倒な人へ:筆者の加入例をマネする
調べるのが面倒な人は、この章だけ読んで、筆者の加入例をマネしてください。カードの補償額を調べる必要はありません。カードの補償は「おまけ」と考えて、日本で契約中の保険が海外では使えない次の3つだけを、海外旅行保険で追加してください。
治療・救援費用: 海外では健康保険の3割負担や高額療養費制度の対象外で、費用そのものも日本より高額です。
個人賠償: 日本で契約している個人賠償は、国内のみ対象のものがあります。
弁護士費用: 海外でのトラブルに自力対応は難しいと想定されるので、費用を保険で賄う形にします。
死亡や後遺障害などのそれ以外の保障は、普段から必要な額を日本で加入するものなので、海外旅行保険で足す必要はありません。
スリや盗難が心配な人へ:携行品損害は「1点あたり上限10万円」と考える(クリックで開く)
海外では、スリや置き引き、スマホの破損や水没が心配な人もいます。その備えになるのが携行品損害です。SBI損保へ問い合わせた回答では、次のとおりでした。
限度額は1個(1点・1組・1対)あたり10万円です。 保険の携行品補償が「30万円」と書かれていても、それは合計の上限です。購入金額が20万円を超える新品のスマホやカメラでも、その1個に払われるのは最大で、10万円です。10万円を超える物が3点あれば、合計30万円までです。
求められる損害額は、購入金額ではありません。 同等の物を新たに買う金額(再調達価格)と修理費のうち、低いほうです。修理できる場合は修理費です。減価償却の扱いは回答に書かれていませんでした。
置き忘れ・紛失は対象外です。 使うのに支障のない傷やハガレも対象外です。
スマホの水没は、状況しだいです。 スマホ・携帯電話は対象ですが、支払いは事故の状況と書類を見て担当者が判断するため、事前に支払いは約束できない、との回答でした。水没についての個別の回答はありませんでした。
高額な物を持ち歩く人は、「上限10万円」で足りるかを考えて付けるかを決めてください。筆者は、今回の契約には付けていません。たまたまカードに携行品補償がついていましたが、保険は取り返しのつかないトラブルに備える考え方だからです。回答の詳細は、付録「SBI損保への質問と回答」にあります。
治療・救援費用の金額は、行き先で選びます。 筆者の例はアメリカ(ハワイ)です。別の行き先は、下の金額に読み替えてください。
| 行き先 | 治療・救援費用の金額 | ひと言 |
|---|---|---|
| アメリカ(ハワイを含む) | 5,000万円(筆者が選んだ金額) | 無制限を選べる保険もありますが、確率の低い事態への備えと考えました |
| ヨーロッパ | 2,000万円程度 | 筆者の目安額です |
| アジアの短期旅行 | 1,000万円程度 | 筆者の目安額です |
保険料は、日数と年齢で変わります。金額を決めたら、同じ条件で見積もりを取って確認してください。
具体的な会社の選び方と申込の手順は、次の「実践編」で筆者の例をそのまま記録しています。ポイントは3つです。
商品タイプは「ベーシック」を選び、追加は上の3項目だけにする。
どの会社でも基本の内容と金額はほぼ同じなので、分からないことを問い合わせて、回答が分かりやすい会社を選ぶ。
持病がある人は、筆者の判断をそのまま使わず、「持病・既往症がある人は、ここを読む」を先に読んでください。
持病・既往症がある人は、ここを開く(クリックで開く)
今回の夫婦は、配偶者が糖尿病で治療中(軽度)、本人が生活習慣病の予防を兼ねた極めて軽度の治療中です。どちらも通院・投薬のみで、入院などの実績はありません。持病の扱いは、重い・軽いではなく、発病した時期と治療を受けていたかどうかで決まります。入院などの実績がないことは基準にはなりません。
SBI損保のベーシックタイプは、旅行出発前に発病した病気が治療・救援費用の対象外です。治療中の糖尿病などは、軽度でも発病済みとして扱われる前提です。
SBI損保の充実タイプは、旅行開始前に発病して治療を受けたことのある病気の急激な悪化を、「責任開始前疾病」として、病気1回につき300万円限度で補償します。無制限は持病には及びません。
充実タイプでも支払われないのは、治療や症状緩和が目的の旅行、出発前に渡航先の病院の診察予約をしていた場合、旅行中も続ける予定の費用(インスリン注射など、薬剤の継続使用にかかる費用)です。
dカード PLATINUMも、旅行期間の開始日以前に発病した病気はお支払いの対象外です。持病の悪化はカードの300万円でも出ません。
三井住友海上は、約款の構造上、責任期間中に発病した疾患が対象です。開始前の疾患を外す明記は確認できていません。
この夫婦に当てはめると、ベーシック5,000万円から充実タイプ(無制限)へ上げる差額は、夫婦で7,620円です。この差額で、持病の急悪化に300万円の備えがつき、持病以外のケガや病気は無制限になります。筆者は、持病は軽度で急悪化の可能性が極めて低いと判断し、差額を払わずにベーシックを選びました。
参考:
「急激な悪化」は、予測できず、注意しても避けられない症状の変化との説明でした。軽度かどうかなどの具体的な目安はありません。実際に払われるかどうかは、医師の判断をもとに保険会社が決める、と回答がありました。
本人の「生活習慣病の予防」の投薬は、SBI損保から、診断名があって処方されているはずなので既往症・持病にあたる、と回答がありました。
SBI損保へメールで確認しました(海外旅行保険の問い合わせは、電話では受け付けていません)。軽度でも支払いの約束はできず、医師の判断をもとに可否が決まる、との回答でした。詳しい質問と回答は、付録「SBI損保への質問と回答」に記録しています。
自分で調べて計算したい人向け:目安額・カードの補償・不足額の計算・チェックリスト(クリックで開く)
次の7つのステップを順に開いて進めます。途中で分からなくなったら、そこでやめても構いません。「調べるのが面倒な人へ」の加入例だけで十分な人も多いです。
ステップ1/7:国内の生命保険は、海外で亡くなっても保険金が出ますか
出ます。契約が有効なら、海外で亡くなっても死亡保険金は支払われます。旅行のために死亡保障を足す必要は、基本的にありません。国内の保険の金額が足りないと感じたら、旅行保険ではなく、国内の保険の補償の増額を検討してください。
支払われないのは、たとえば次のような場合です。加入から3年以内の自殺、契約者または受取人の故意による死亡、告知義務違反による契約の解除。詳細は加入先の約款で確認してください(日本生命・メットライフ生命の約款の確認結果は付録)。
国内の生命保険は、海外の治療費・救援者費用・賠償責任・携行品損害を基本的にカバーしません。この記事で「足りない」と言っているのは、こちらの費用です。
特に救援者費用(家族が駆けつける航空費・宿泊費、日本への医療搬送費用)は、治療費と同じくらい高額になることがあります。亡くなった場合の家族の渡航費や搬送費も、一般に救援者費用で見ます。
ステップ2/7:いくら必要?行き先別の目安
目安は、アジア短期で治療・疾病は約1,000万円、欧州で約2,000万円、ハワイ・米国では「無制限」が安心です(選べない場合は3,000万円以上が目安)。下の表は、筆者の目安を先に示し、その根拠にした保険会社の公表事例(実際の支払額)を右に並べています。
| 行き先 | 筆者の目安 | 公表されている事例(支払額) |
|---|---|---|
| アジア短期(韓国・台湾・東南アジア・中国) | 治療・疾病:約1,000万円/救援者費用:500〜1,000万円 | 韓国・くも膜下出血で1,461万円(ソニー損保)、上海・転落で腰椎骨折で1,076万円(i保険)、バリ・車両横転で689万円(損保ジャパン) |
| ハワイ・米国 | 「無制限」を推奨。選べない場合は、治療・疾病:3,000万円以上、救援者費用:1,000万円以上 | 盲腸の緊急手術で241万円、溺水での入院で1,700万円(いずれも損保ジャパン)、心停止で医療搬送で3,588万円(ソニー損保)、肺塞栓症などで最高9,335万円(たびほ) |
| 欧州 | 治療・疾病:約2,000万円/救援者費用:500〜1,000万円 | イタリア・ギリシャの事故で約300万円、スイスで418万円(損保ジャパン)、フランスで314〜1,746万円(SBI損保) |
目安額は、事例の最高水準を踏まえた筆者の判断です。各社の推奨額ではありません。公表事例は重い例が選ばれている可能性があり、平均ではありません。
米国を「無制限」とした理由は、公表事例に5,000万円を超えるものがあったからです。筆者が調べた範囲では、5,000万円の次の段階は、1億円か無制限でした(会社によります)。金額の幅は広く、外務省は、ハワイでの入院例を挙げて、米国の医療費は「総額1千万円を超えることも珍しくない」、カード付帯保険は「数百万円が上限で不十分」と注意を促しています(外務省 海外邦人事件簿 Vol.64)。同じページには、3,800万円のICU治療の例もあります。
「無制限」のプランは、保険会社やプランによっては選べないことがあります。その場合は、選べる最高額を目安にします(治療・疾病3,000万円以上、救援者費用1,000万円以上)。ただし、この額でも、上の3,588万円や最高9,335万円の事例には届きません。選べる額が目安に大きく足りないときは、プランや保険会社を変えることを検討してください。
日本の健康保険の「海外療養費」では足りません
日本の健康保険には「海外療養費」の制度がありますが、戻る額は日本国内での治療費を基準に決まるため、現地で払った額を大きく下回ります。現地ではいったん全額を立て替える必要もあります(詳細は付録)。
ステップ3/7:あなたのカードはどこまでをカバーしているか
主要な10カードで見ると、治療・疾病の補償が1,000万円に届くのはJCBプラチナだけです。多くのカードは50〜300万円です。先の目安(アジア約1,000万円・欧州約2,000万円)と比べて、自分のカードのどこが足りないかを確かめてください。
| カード | 付帯方式 | 傷害治療(万円・1事故限度) | 疾病治療(万円・1疾病限度) | 救援者費用(万円) |
|---|---|---|---|---|
| 三井住友カード(NL) | 利用付帯 | 50 | 50 | 100 |
| 三井住友カード ゴールド(NL) | 利用付帯 | 100 | 100 | 150 |
| JCBカード S | 利用付帯 | 100 | 100 | 100 |
| JCBゴールド | 利用付帯 | 300 | 300 | 400 |
| JCBプラチナ | 利用付帯 | 1,000 | 1,000 | 1,000 |
| dカード(通常) | 保険なし | ― | ― | ― |
| dカード GOLD | 一部自動付帯 | 300(自動付帯でも同額) | 300(自動付帯でも同額) | 500(自動付帯でも同額) |
| dカード PLATINUM | 一部自動付帯 | 300(自動付帯:300) | 300(自動付帯:300) | 500(自動付帯:500) |
| 楽天カード | 利用付帯 | 200 | 200 | 200 |
| 楽天プレミアムカード | 一部自動付帯 | 300(自動付帯:300) | 300(自動付帯:300) | 200(自動付帯:200) |
この表から読めることは3つです。
アジア短期(目安約1,000万円):JCBプラチナだけが届きます。300万円のカードは、軽い病気やケガなら足りても、重症では足りなくなります。
欧州(目安約2,000万円):どのカードも届きません。
ハワイ・米国(無制限推奨):どのカードも届きません。ここはカード付帯だけで済ませないでください。
補償額は本会員・家族会員の額です。家族特約で該当する家族の補償は小さいことがあり(dカード GOLDの家族特約対象者は治療費用最大50万円)、詳しくは付録で確認できます。金額は改定されることがあるため、出発前に公式ページでご確認ください。
「一部自動付帯」のカードは、旅行代金をカードで払ったときの額を表示し、カッコ内に払わなかったとき(自動付帯のみ)の額を添えています。dカード PLATINUMと楽天プレミアムカードも、この3項目では払っても払わなくても同額で、差が出るのは死亡・後遺障害や賠償責任などです(付録)。dカード GOLDも、この3項目(治療費用300万円・救援者費用500万円)は自動付帯で、利用付帯の条件が付いていないため、払っても払わなくても同額です。
ステップ4/7:同じカードでも、払い方で補償は「天と地」
カード付帯の保険は、旅行代金をそのカードで払ったかどうかで、補償が「表の額」になるか、ほぼゼロになるかが分かれます。付帯のしかたは、主に次のパターンに分かれます。
| パターン | この表のカード | 旅行代金を払っていないとき | 旅行代金を払ったとき |
|---|---|---|---|
| 利用付帯 | 三井住友カード、JCB、楽天カード(一般) | 補償は原則なし | 前の章の表の額が適用 |
| 一部自動付帯(利用で増額) | dカード GOLD・PLATINUM、楽天プレミアムカード | 一部の補償は適用される | 死亡・後遺障害や賠償責任などが増額 |
| 保険なし | dカード(通常) | 補償なし | 補償なし |
| 完全自動付帯 | 該当なし | ― | ― |
「払った」と認められる条件はカードごとに違います。ここを見落とすと、実際には保険が使えません。
自分のカードの条件は、付録のカード別一覧で確認してください。
出発前に確認するのは、次の3つです。
自分のカードは「利用付帯」「一部自動付帯」「保険なし」のどれか
何をカードで払えば「払った」と認められるか(航空券、ツアー代金、公共交通機関など)
払った後の補償額が、行き先の目安に届いているか
ステップ5/7:不足額を計算する:必要な保険額=目安額-カードの補償額
カードで足りない分だけ、旅行ごとの保険で上乗せするのがいちばん無駄がありません。考え方は、「行き先の目安額」から「カードの補償額」を引くことです。
計算例です。アメリカ旅行で、三井住友カード(NL)の旅行代金をカードで払い、利用付帯の条件を満たした場合です。補償項目ごとに、「目安額」から「カードの補償額」を引きます。
| 補償項目 | 目安額(アメリカの例) | カードの補償額(三井住友カード(NL)・利用付帯) | 必要な保険額 |
|---|---|---|---|
| 治療・疾病 | 無制限(選べない場合は3,000万円以上)(アジア短期なら約1,000万円、欧州なら約2,000万円) | 50万円 | 無制限、または約2,950万円以上 |
| 救援者費用 | 1,000万円以上(アジア短期・欧州は500〜1,000万円) | 100万円 | 約900万円以上 |
もう一つの例は、dカード PLATINUMです。治療・疾病費用と救援者費用は、旅行代金をカードで払わなくても表の額のままです(利用付帯の条件なし)。配偶者が家族会員の場合は、本会員と同じ額になります。
| 補償項目 | 目安額(アメリカの例) | カードの補償額(dカード PLATINUM・本会員と家族会員) | 必要な保険額 |
|---|---|---|---|
| 治療・疾病 | 無制限(選べない場合は3,000万円以上)(アジア短期なら約1,000万円、欧州なら約2,000万円) | 300万円(払わなくても同額) | 無制限、または約2,700万円以上 |
| 救援者費用 | 1,000万円以上(アジア短期・欧州は500〜1,000万円) | 500万円(払わなくても同額) | 約500万円以上 |
配偶者を家族会員にしていない場合は、家族特約の扱いで治療・疾病・救援者費用ともに50万円になります(詳しくは実践編)。二つの例を比べると、アメリカではカードがどちらでも、治療・疾病で必要な保険額はほとんど変わらないことがわかります。
計算するときの注意点は3つです。
治療・疾病と救援者費用は、別々に計算します。 表のように、補償項目ごとに目安額からカードの額を引きます。行き先が変わると目安額が変わります。
「払った」条件を満たしていないときは、カードの補償額をゼロとして計算します。 利用付帯のカードでは、必要な保険額が目安額そのものになります。
カードの補償額を差し引いてよいかは、約款で確認します。 カード付帯と旅行保険の補償を合算できるかどうかは、カード会社や保険会社ごとに条件が異なります。合算できると思い込まず、公式で確認してください。
ステップ6/7:足りない分を埋める:必要な項目だけ選ぶ
必要な保険額が出たら、保険の入り方を選びます。保険会社の商品は、大きく2つのタイプに分かれます。補償の組み合わせが決まったセットから選ぶ「パッケージ型」と、必要な補償を自分で組み合わせる「オーダーメイド型」です。パッケージ型しか知らない人も多いと思いますが、この記事では、必要な項目だけ選ぶオーダーメイド型をおすすめします。
ここまで読んで自分で検討している方には、オーダーメイド型が合います。不足額(治療・疾病・救援者費用)だけを上乗せでき、死亡保障やカードと重なる補償を外せるため、無駄が出にくいからです(ドコモスマート保険ナビ)。
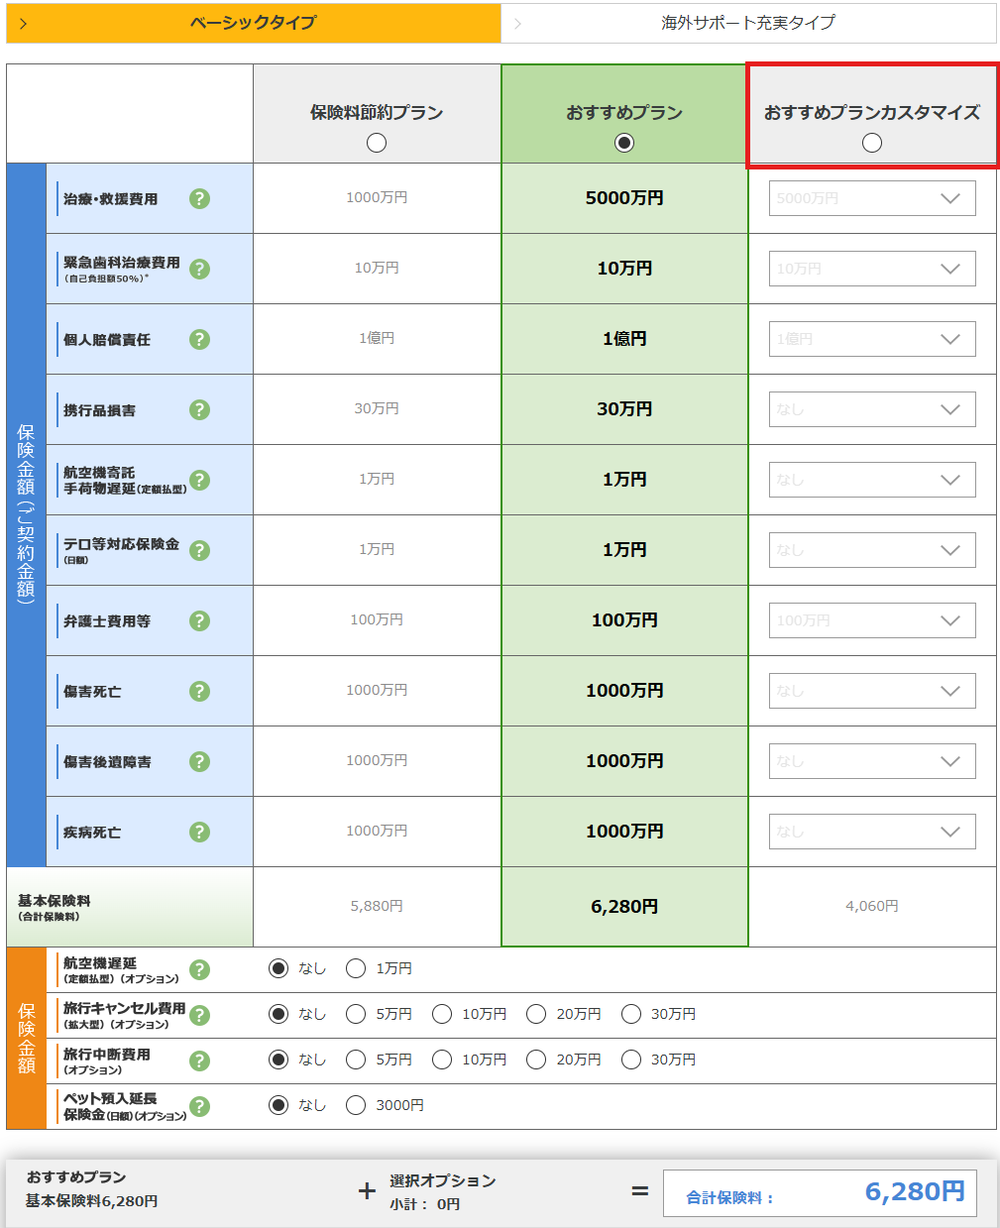
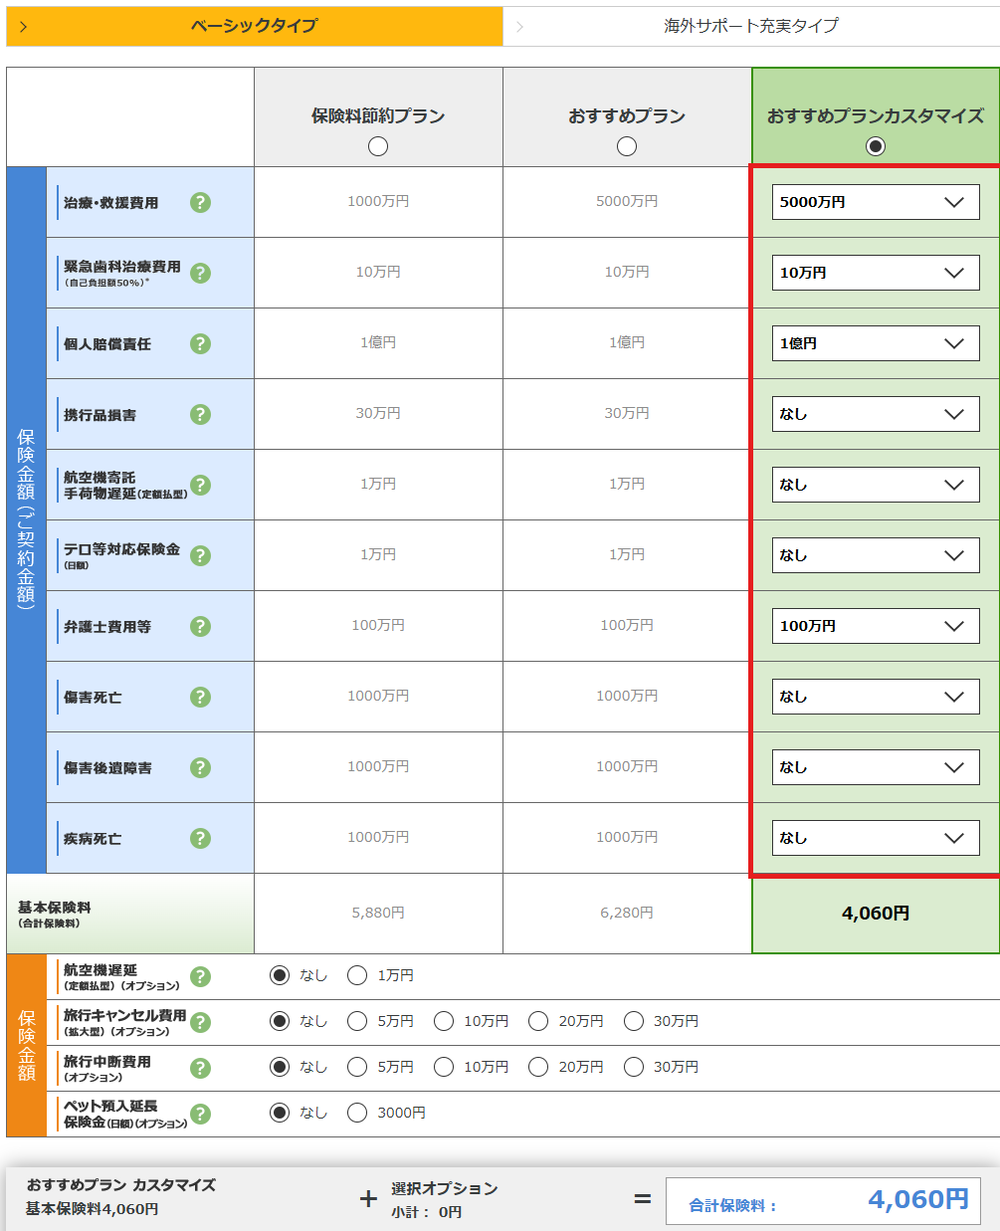
「パッケージ型」は、死亡や携行品など、日本の保険やカードと重なる補償も含むため、迷いやすく、保険料も高くなりがちです。SBI損保の例では、パッケージ型とほぼ同じ内容の「おすすめプラン」が夫婦合計6,280円、必要な項目だけの「カスタマイズ」が4,060円でした(見積もり時、1社の例です)。迷う人は、必要な項目だけ選ぶ筆者の例を、こちらの節でマネしてください。
プランで選べる上限は会社や商品で違います。米国のように「無制限」が必要な行き先では、無制限を選べるかを確認してください(比較の詳細は付録)。
保険を選ぶときは、次の3点を見てください。
治療・救援費用の限度額(または無制限)。 死亡保険金の額ではなく、こちらを優先します。
カード付帯との重複。 すでにカードでカバーしている補償(携行品損害など)を、重ねて大きく付ける必要はありません。
キャッシュレス診療の有無。 現地で医療費を立て替える手間と負担が減ります。
補償の合算の可否は、前の章のとおり約款で確認してください。具体的な保険商品の選び方は、「筆者の加入例をマネする」と実践編で紹介しています。
ステップ7/7:出発前チェックリスト(自分で計算した人向け)
出発のうちに、次の項目を確認してください。
☐ 国内の生命保険・共済が、免責などの例外に当たらないか確認した
☐ 行き先の目安額(アジア約1,000万円・欧州約2,000万円・米国は無制限、選べない場合は3,000万円以上)を確認した
☐ 自分のカードの付帯方式(利用付帯・一部自動付帯・保険なし)を確認した
☐ 「払った」と認められる条件(どの費用を、いつまでに、どのカードで)を確認した
☐ 旅行代金(航空券・ツアー代金など)を、条件に合うカードで決済した
☐ カードの治療・疾病・救援者費用の額を、目安と比べた
☐ 「必要な保険額(目安額-カードの補償額)」を計算し、不足分を埋める保険に加入した(計算は「不足額を計算する」の章)
☐ 保険会社やカード会社の緊急連絡先と、キャッシュレス診療の使い方を控えた
☐ 家族と行く場合は、家族の補償(家族特約)の額を確認した
実践編:dカード PLATINUMの夫婦が、アメリカ旅行の追加保険を決めて契約するまで
この章は、実際に契約まで進めた記録です。ここまでの考え方(目安額からカードの補償を引く)を、具体的な1組の夫婦に当てはめます。申込の画面は、個人情報を伏せて、この章の最後に順番に掲載します。
筆者の結論:国内旅行と同じ前提で考え、国内で使えない3項目だけを海外旅行保険で補いました。保険会社はSBI損保(ベーシック)に決めました。
国内旅行との違いは3つです。 ①海外では、日本のように3割負担(標準)で済まず、高額療養費の対象にもなりません。しかも、保険適用の有無にかかわらず、治療費そのものが日本より高額です。②契約している個人賠償保険は国内のみが対象です。③トラブルになったとき、弁護士に頼まないと対応は難しいのに、海外で対応してもらえる弁護士がよく分かりません。
加入した項目は、治療・救援費用(5,000万円)、個人賠償(1億円)、弁護士費用(100万円)の3つです。 弁護士費用は紹介ではなく費用の補償ですが、頼む場合の負担に備えて加えました。
死亡保障や後遺障害は、海外旅行保険では必要と考えませんでした。 日本での備えとして普段から必要かどうかと、必要額で決めるものです。国内で足りているかを先に見て、差分だけを海外旅行保険に入れました。
保険会社は、価格.comに出た3社を同じ条件で比べました。 SBI損保とソニー損保は、直接申込でも価格.com経由でも同じ保険料(夫婦合計4,060円)でした。t@bihoは価格.com経由が最安の3,940円でしたが、直接申込とドコモスマート保険ナビ経由は10,120円と、約2.6倍でした。窓口で価格差が大きい会社は好みではないため、SBI損保とソニー損保の2社から選びました。
決め手は質問に回答をくれたことで、SBI損保で契約します。 サポートは、2社とも「t@bihoサポートライン」を使い、実質的な差はありませんでした。引受会社が自社で直接の窓口になる点も、2社で同じでした。3年以内に契約すると適用される3%割引も、2社にあります。比較上は、若干のプラス要素です。コース構成も似ています。ソニー損保の持病の悪化への備えは安心充実コースにのみ記載があり、お手軽コースには記載がありません。無制限を選べる点も同じなので、SBI損保とソニー損保はどちらを選んでも同じようなコースがあると想定されます(約款は未確認です)。基本の保険サービスと保険金額は2社でほぼ同じなので、問い合わせに回答をくれたSBI損保にしました。
この結論に至った過程を見る(クリックで開く)
前提条件
本会員は dカード PLATINUM、配偶者は家族会員です。
旅行費用(国際線航空券やパッケージツアー料金)は dカード PLATINUM では支払いません。
行き先はアメリカ(ハワイ)、出発は2026年10月、日数は6日間です。年齢は夫婦とも50代後半です。
1. すでに持っている補償
dカード PLATINUM 会員さま向け 海外旅行保険のご案内(2026.09)で確認した金額です。配偶者は家族会員なので、本会員と同じ金額になります。
| 項目 | 本会員 | 配偶者(家族会員) | 今回の条件(カード払いなし)での注意 |
|---|---|---|---|
| 傷害治療費用 | 300万円(1事故) | 300万円(1事故) | カード払いの有無にかかわらず同じ金額です |
| 疾病治療費用 | 300万円(1疾病) | 300万円(1疾病) | 同上 |
| 救援者費用 | 500万円(年間限度額) | 500万円(年間限度額) | 同上。1事故ではなく年間の限度額です |
| 傷害死亡 | 5,000万円 | 5,000万円 | カード払いなら1億円。今回は条件を満たしません |
| 傷害後遺障害 | 程度により200万円〜5,000万円 | 程度により200万円〜5,000万円 | カード払いなら400万円〜1億円 |
| 賠償責任(1事故) | 5,000万円 | 5,000万円 | カード払いなら1億円 |
| 携行品損害 | 年間最高50万円(盗難時30万円) | 年間最高50万円(盗難時30万円) | 1事故ごとに自己負担3,000円。1点10万円を超える分は10万円とみなされます。携行品の置き忘れ・紛失は補償されません(案内の「保険金をお支払いできない場合」に記載) |
| 航空便遅延 | あり(定額) | あり(定額) | 客室料3万円、交通費1万円、食事代5,000円のいずれか高い額。手荷物遅延は3万円 |
治療費用と救援者費用は、旅行費用をカードで払わなくても同じ金額です。カード払いの有無で金額が変わるのは、傷害死亡、傷害後遺障害、賠償責任です。
家族会員ではない配偶者(本会員のご家族として扱われる場合)は、治療費用50万円、救援者費用50万円になります。配偶者を家族会員にしているかどうかで、大きく変わります。
治療費用には、診察費、手術費、入院費のほか、病院までの交通費、緊急移送費、転院費、ホテル客室料、通訳雇用費用、入院中の身の回り品購入費・通信費、入院後の旅行行程復帰や帰国のための交通費・宿泊費が含まれます。「病院代が300万円」ではなく、1回の事故・1つの疾病にかかる治療関連費用の合計が300万円までです。
救援者費用は、3日以上の継続入院、捜索・救助、親族の現地渡航(3名分まで)、救援者の宿泊(1名14日分まで)、遺体輸送などが対象です。
案内の末尾には、実際の支払いの可否は普通保険約款と特約条項による、とあります。この記事では金額の一次資料として使い、個別の支払い可否は断定しません。
2. 追加で必要な額 = 目安額 − カードの補償
うちの場合は、「不足額を計算する」の章にある、2つ目の表(dカード PLATINUM)の行です。治療・疾病は「無制限、または約2,700万円以上」、救援者費用は「約500万円以上」を、追加で用意します。配偶者も家族会員なので同じ額ですが、保険は夫婦それぞれにかけます。
カードの300万円を引いても足りないことは、公表されている事例から分かります。t@bihoたびほのページでは、米国で9,335万円、6,415万円の事例がありました。9,335万円の場合、カードの300万円を引いても約9,035万円が残ります。3,000万円では足りない可能性があります。無制限にするか、上限を決めて超過分は自己負担とするかは、その額を負担できるかで決めます。
次の点は未確認です。
追加保険の治療費用と、カードの治療費用300万円が重なるとき、どちらからいくら支払われるかは未確認です。
保険会社によっては、治療費用と救援者費用が1つの金額の枠になっています。救援者費用の不足分500万円以上を、どの枠で足すかは未確認です。
3. アメリカ向けの候補を比べる
| 候補 | 治療・救援費用の金額 | アメリカの目安に届くか | 確認状況 |
|---|---|---|---|
| 損保ジャパン off! パッケージ | 最大2,000万円(治療費用・救援者費用) | 3,000万円以上に届きません | オーダーメイドの上限額は未確認 |
| SBI損保 海外サポート充実タイプ | 無制限にできる | 届きます | 夫婦合計11,540円(無制限)/10,640円(1億円) |
| 東京海上日動 | ネット専用商品は1,000万、3,000万、5,000万円の3プラン。「無制限」は代理店経由のパンフレットに記載 | 3,000万円・5,000万円プランなら届きます(無制限はネット専用商品では確認できず) | 契約タイプごとの保険料は未確認。約款の本文は未確認 |
| 三井住友海上 | 32日〜3か月のプランで1,000万、3,000万、5,000万、1億円 | 5,000万円以上なら3,000万円以上に届きます | 31日以内の短期プランと無制限の有無は未確認 |
無制限とは、1回のケガ・病気・事故の支払限度額が無制限という意味で、治療費を一生涯補償するものではありません(東京海上日動のパンフレットの注記)。
5,000万円を超える公表事例は3件でした(9,335万円、6,415万円、5,409万円)。事例の詳細と集計は、記事の最後の「付録:アメリカの高額事例」にまとめました。
4. 筆者の選択:SBI損保 ベーシック5,000万円
アメリカでは、無制限は確率の低い事態への備えと考え、【カードの補償+5,000万円の追加保険】を軸に選びました(バランス優先)。公表事例で5,000万円を超えるのは3件(9,335万円、6,415万円、5,409万円)です。損保ジャパンの off! パッケージは最大 2,000万円で目安に届かないため、候補から外します。
最終的な選択は、同じ条件(出発日、日数、夫婦の年齢)で見積もった保険料を比べてから決めます。保険料は、後の「見積結果」の章にまとめています。
筆者は、SBI損保のベーシック5,000万円(夫婦それぞれ)を選びました。理由は次の2つです。
1つ目は、公表事例との比較です。カードの補償300万円を合わせた5,300万円を超える公表事例は、5,409万円、6,415万円、9,335万円の3件だけでした(カードと追加保険の補償を単純に足せるかは未確認です)。3件はいずれも重症で、長期入院です。無制限にする差額は夫婦で約7,600円ですが、この3件の超過分に備えるより、保険料を抑えることを選びました。
2つ目は、持病の扱いです。ベーシックは旅行前に発病した病気(糖尿病)が対象外ですが、毎月定期健診に通っていて軽度のため、旅行中に急激に悪化する可能性は極めて低いと考え、対象外でも構わないと判断しました。持病の悪化まで備える充実タイプにすると、選べる額が1億円か無制限になり、夫婦合計の保険料は約10,640円〜11,540円と、ベーシック5,000万円の3,920円より高くなります。
読者が選びやすいように、「補償優先」「バランス優先」「コスト優先」の3つの選び方に分けて見せます。どれも、夫婦それぞれにかけます。
| 選び方 | 治療・疾病の考え方(1人) | 救援者費用(1人) | 候補(確認状況) |
|---|---|---|---|
| 補償優先 | 無制限にする。米国の公表事例(6,415万円、9,335万円)も超えます | 追加で500万円以上(カードと合わせて1,000万円以上) | SBI損保の海外サポート充実タイプ(夫婦合計11,540円) |
| バランス優先 | 5,000万円にする。公表事例で5,000万円を超えるのは3件(9,335万円、6,415万円、5,409万円) | 追加で500万円以上 | SBI損保のベーシック5,000万円(見積済み)。東京海上日動・三井住友海上にも同じ金額のプランがありますが、持病の扱いは未確認 |
| コスト優先 | 記事の下限に合わせる。合計3,000万円以上(追加で2,700万円以上) | 追加で500万円以上 | 東京海上日動の3,000万円タイプ。三井住友海上の3,000万円は短期プランが未確認。保険料は未確認 |
コスト優先は、一番安いものではなく、記事の下限を満たす中で安いものです。この場合、公表事例の6,415万円と5,409万円には届かない可能性があります。
保険料は、下の「見積結果」で確認できた分を入れています。三井住友海上はクレカ上乗せタイプKを見積もりました。
3つに絞った比較(リピーター割引なし)
保険料は夫婦合計で、治療・救援費用だけに絞った額です。リピーター割引は含めていません。
| ポイント | コスト優先:三井住友海上 クレカ上乗せ(タイプK) | バランス優先:SBI損保 ベーシック5,000万円 | 補償優先:SBI損保 充実タイプ(無制限) |
|---|---|---|---|
| 夫婦合計の保険料 | 2,440円 | 3,920円 | 11,540円 |
| 治療・救援費用(1人) | 2,000万円(救援者費用を含む1つの枠) | 5,000万円 | 無制限 |
| 公表事例6,415万円に対して | 約4,415万円足りない | 約1,415万円足りない | 届く |
| 記事の目安(3,000万円以上)に対して | 届かない | 届く | 届く |
| 旅行前に発病した病気(持病) | 未確認 | 対象外 | 旅行中に急激に悪化した場合は対象 |
| そのほか | 疾病死亡と弁護士費用等がつく。申込条件は未確認 | ― | 日本語ガイドの付き添い費用を補償(別途選択) |
不足額は、カードの治療費用300万円を引く前の概算です。保険料の差は、タイプKからベーシック5,000万円へ上げると1,480円、ベーシック5,000万円から無制限へ上げるで7,620円です。
見積結果(2026年10月5日に確認)
条件は、2026年10月出発、出発日と帰宅日を含めて6日間、ハワイ、夫婦とも50代後半です(見積には実際の日付と年齢を入力しています)。治療・救援費用だけに絞った保険料です(SBI損保は緊急歯科10万円を外せないため含みます)。夫婦での合計です。
備考:日数が1日ずれた場合の目安(SBI損保、夫婦合計、治療・救援費用のみ、同じ日付・年齢帯で2026年10月5日に確認)です。6日間の見積は上の表のとおりです。
| プラン | 5日間 | 6日間 | 7日間 |
|---|---|---|---|
| ベーシック 5,000万円 | 3,380円 | 3,920円 | 4,740円 |
| 充実タイプ 無制限 | 9,820円 | 11,540円 | 13,100円 |
1日違いでの差は、ベーシックで540円〜820円、充実タイプで1,560円〜1,720円でした。日数に応じて段階的に上がる料金表のため、1日あたりの増え方は一定ではありません。
| 選び方 | 商品とプラン | 治療・救援費用 | 保険料(夫婦合計) |
|---|---|---|---|
| コスト優先(最安の候補) | 三井住友海上 ネットde保険@とらべる クレカ上乗せタイプK(治療・救援費用、疾病死亡、弁護士費用等のみ) | 2,000万円(治療・救援費用の1つの枠) | 2,440円(リピーター割引は含めず) |
| 参考(最安ではないため候補から外す) | 損保ジャパン off! オーダーメイド(治療費用・救援者費用のみ) | 治療 2,000万円/救援 2,000万円 | 3,500円(1人1,750円×2) |
| コスト優先(目安の3,000万円を満たす候補) | SBI損保 ベーシックタイプ(治療・救援費用のみ) | 3,000万円 | 3,760円(1人1,880円×2) |
| バランス優先(候補) | SBI損保 ベーシックタイプ(治療・救援費用のみ) | 5,000万円 | 3,920円(1人1,960円×2) |
| 補償優先(候補) | SBI損保 海外サポート充実タイプ(治療・救援費用のみ) | 無制限 | 11,540円(1人5,770円×2) |
| 参考 | SBI損保 海外サポート充実タイプ(治療・救援費用のみ) | 1億円 | 10,640円(1人5,320円×2) |
| 参考 | SBI損保 ベーシックタイプ(治療・救援費用のみ) | 1,000万円 | 3,520円(1人1,760円×2) |
| 参考 | 損保ジャパン off! パッケージ(バランスプラン) | 治療 2,000万円/救援 2,000万円(傷害死亡・賠償責任なども含む) | 6,780円(1人3,390円×2) |
| 参考 | 東京海上日動 MARINE PASSPORT スタンダード(死亡・後遺障害・疾病死亡・賠償・携行品30万円を含む固定プラン) | 3,000万円 | 11,280円(見積画面の合計保険料。2名分で入力) |
| 参考 | 東京海上日動 MARINE PASSPORT デラックス(上記に航空機寄託手荷物3万円・航空機遅延を追加した固定プラン) | 5,000万円 | 12,700円(見積画面の合計保険料。2名分で入力) |
見積から分かったことです。
off!のオーダーメイドで選べる治療費用の上限は2,000万円(500万・700万・1,000万・1,500万・2,000万円)です。この記事の目安(3,000万円以上)には届きません。
治療・救援だけに絞ると、コストでは off! が SBIベーシックを3,000万円で比べて1人130円安く、夫婦で260円安いです。ただしSBIのベーシックは治療費用が1,000万円分多く、緊急歯科治療費用もつきます。
SBIの無制限は充実タイプのみです。加入するベーシックの5,000万円から、充実タイプの無制限に上げる差額は、夫婦で7,620円です。
off! は2025年10月1日以降の出発分から、家族でもまとめて契約できず、1人ずつの契約になります。SBIは夫婦をまとめて契約できます。
東京海上日動のネット専用商品(MARINE PASSPORT)は、治療・救援費用が1,000万円、3,000万円、5,000万円の3プランで、無制限はありません。同社のページの事例では、ハワイでの骨折・入院が約1,200万円でした。
SBIベーシックタイプは、旅行出発前に発病した病気が治療・救援費用の対象外です。持病や既往症がある場合は、充実タイプとの違いになります。
東京海上日動の MARINE PASSPORT は、治療・救援費用だけに絞れない固定プランで、スタンダード(3,000万円)が11,280円です。同じ条件でSBIベーシックの3,000万円(3,760円)や off! のオーダーメイド(3,500円)より大幅に高いため、コスト優先の候補にはしません。三井住友海上のクレカ上乗せタイプKは、夫婦で治療・救援費用がともに2,000万円(救援者費用を含む、1つの枠)、2,440円です(リピーター割引は含めていません)。off! のオーダーメイド(3,500円)より安いため、off! はコスト優先の候補から外します。ただしタイプKも治療・救援費用は2,000万円で、目安の3,000万円には届きません。目安を満たす中で最安は、SBIベーシックの3,000万円(3,760円)です。未確認:タイプKの申込条件(クレジットカードを持っていることが条件かどうか)、見積の保険料が夫婦合計かどうか。
5. 契約まで:購入先と手順
購入先は、SBI損保の公式サイトで直接申し込みます。 申込はネットで完結し、「①旅行内容の入力 ②商品タイプとプランの選択 ③契約情報の入力 ④支払いで契約完了」の4段階です。支払いはクレジットカードかキャリア決済で、契約後の手続きはマイページから行います(SBI損保 海外旅行保険の公式ページで確認)。
比較サイトや代理店経由にする理由はありません。 i保険などのサイトも、申込は保険会社のサイトへ移ります(i保険は募集代理店と表示)。保険料や補償の違いは、公開情報では確認できませんでした。見積もりも契約も同じ公式サイトで行い、画面の金額をそのまま使います。
見積もりと同じ条件で入力し、保険料を最終確認します。 行き先はハワイ、6日間、2026年10月出発、夫婦ともに50代後半です。見積もり時点の夫婦合計は、治療・救援費用だけで3,920円、加入する3項目では4,060円です。
商品タイプは「ベーシック」、治療・救援費用は5,000万円を夫婦それぞれに、個人賠償は1億円、弁護士費用は100万円を選びます。 旅行前に発病した病気(糖尿病)が対象外であることを確認してから進めます。携行品損害など、上の項目以外は「なし」を選びます。続く「重要な質問」は告知事項で、事実と異なると保険金が削減されたり、支払われなかったりするおそれがあります。内容を確認して、「全て「はい」」を選びます。
支払いに使うカードは自由です。 dカード PLATINUMの治療・救援者費用は、旅行代金を払わなくても同じ額なので、保険料の払い方で補償は変わりません。
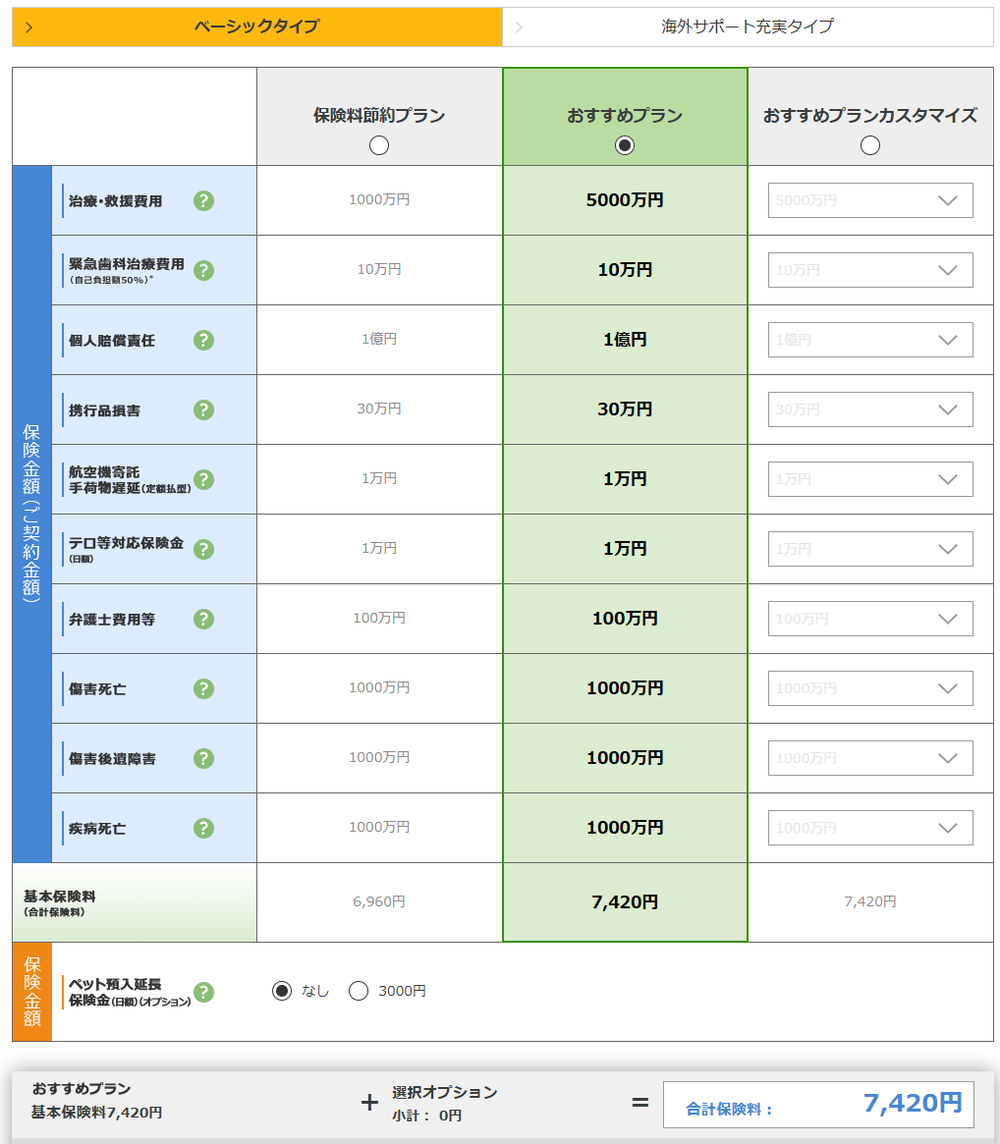
申込は、搭乗前のできるだけ早い時期に済ませます。 申込前の事故は補償対象外になるのが一般的です。出発当日でも申し込めますが、搭乗前に手続きを終える必要があります。ただし、申込日を出発日にすると、同じ条件で保険料が約20%高くなりました(夫婦合計4,060円から4,880円へ)。早めの申込をおすすめします。
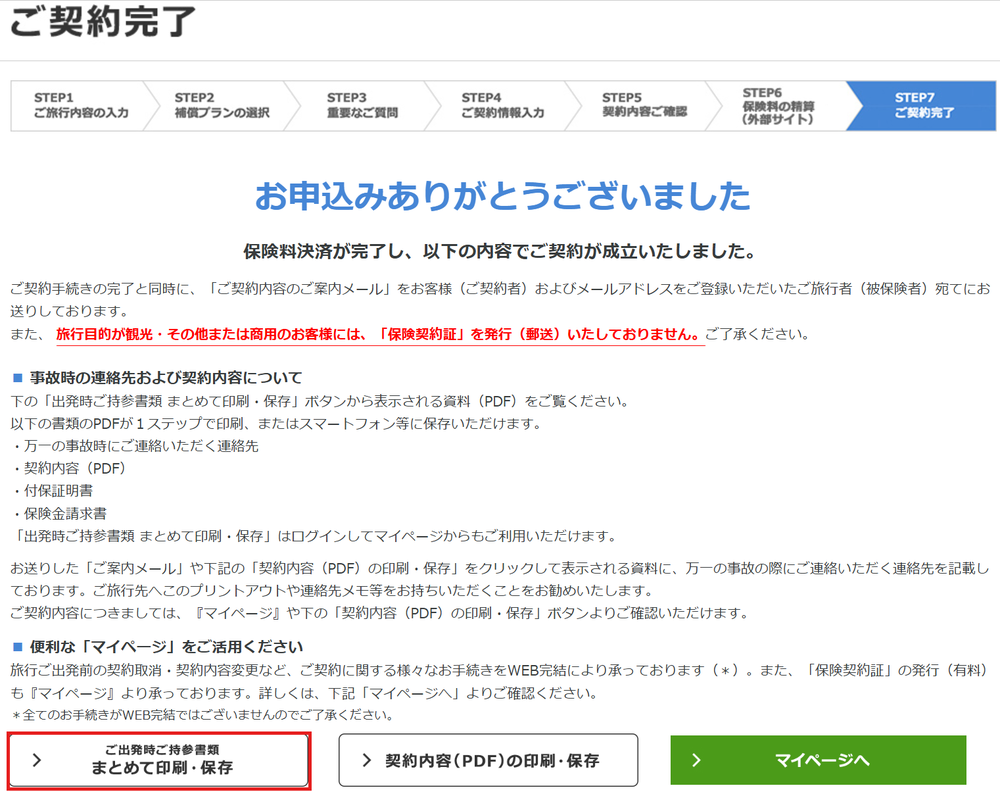
契約完了画面を確認し、契約内容のPDFを保存する。観光目的の契約では、保険契約証は郵送されません。申込の画面は、下の「画面を見ながら申し込む」で順に表示します。掲載するのは、氏名やメールアドレスを入力する前の画面だけです。
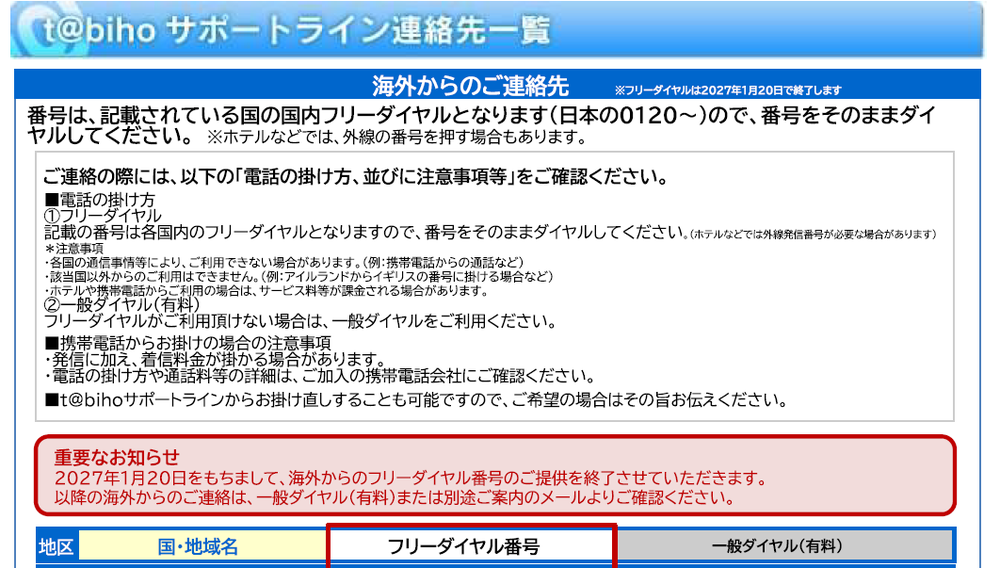
出発前に、保険会社の海外からの緊急連絡窓口、契約証番号(夫婦それぞれ)、キャッシュレス診療の連絡先と使い方、dカード保険デスクの連絡先を、スクリーンショットと紙の両方で控える。キャッシュレス診療は、病院への支払いを保険会社が直接行う仕組みです。使うには、事前にt@bihoサポートライン(電話)で予約すること、診察時間内に受診することが必要です。詳しい回答は、付録の「SBI損保の回答:キャッシュレス診療」にまとめています。dカードの保険は、事故の日を含めて30日以内に、東京海上日動dカード保険デスクへ報告します。完了画面の「出発時ご持参書類 まとめて印刷・保存」から、連絡先を含むPDFを印刷し、スマホにも保存します。携帯電話からだと、フリーダイヤルがつながらない場合があり、発信料と着信料がかかる場合があります。つながらないときは有料の一般ダイヤルを使い、サポートラインにかけ直しを頼めます。フリーダイヤルは2027年1月20日で終了します。
画面を見ながら申し込む:SBI損保の申込手順(画像つき・クリックで開く)
自分の画面と並べて、同じ順に進められるようにまとめました。赤い枠は、押す・選ぶ場所です。パソコンでは、左に手順、右に画面が並びます。画像を押すと、大きく表示されます。入力欄が空の画面だけを載せています。
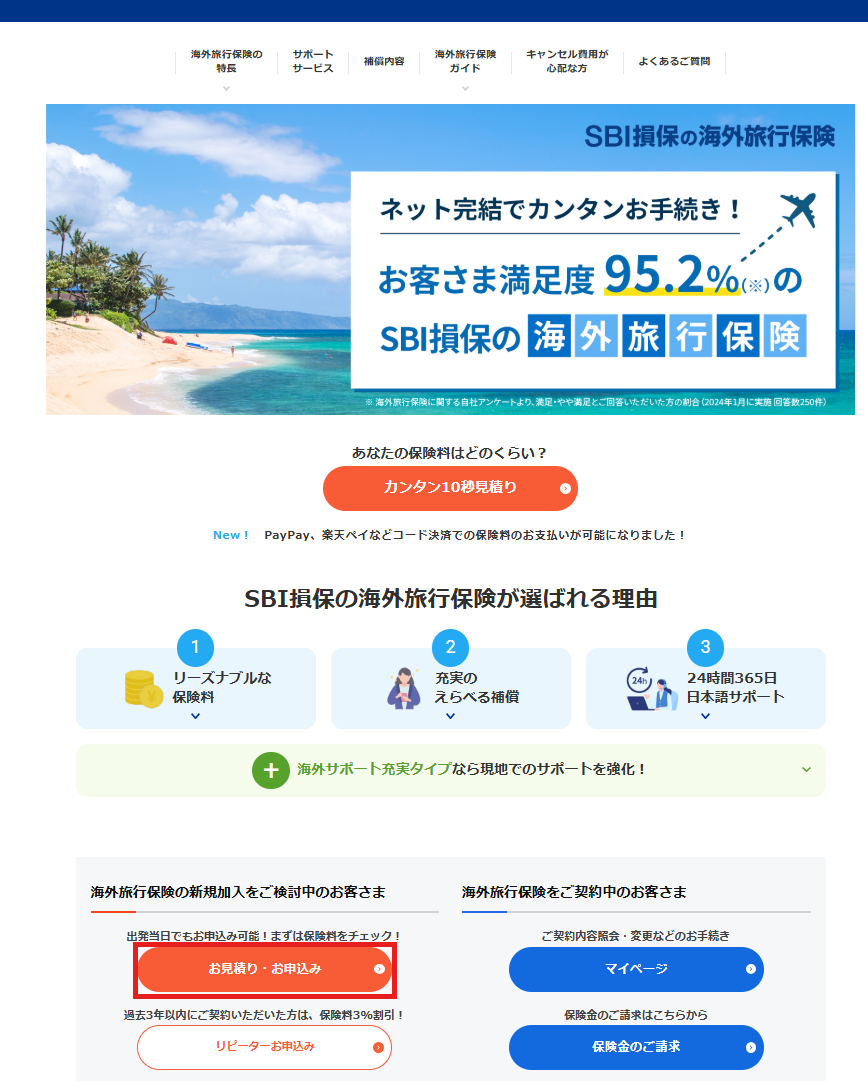
SBI損保の海外旅行保険の公式サイトを開き、左下のオレンジのボタン「お見積り・お申込み」を押します。
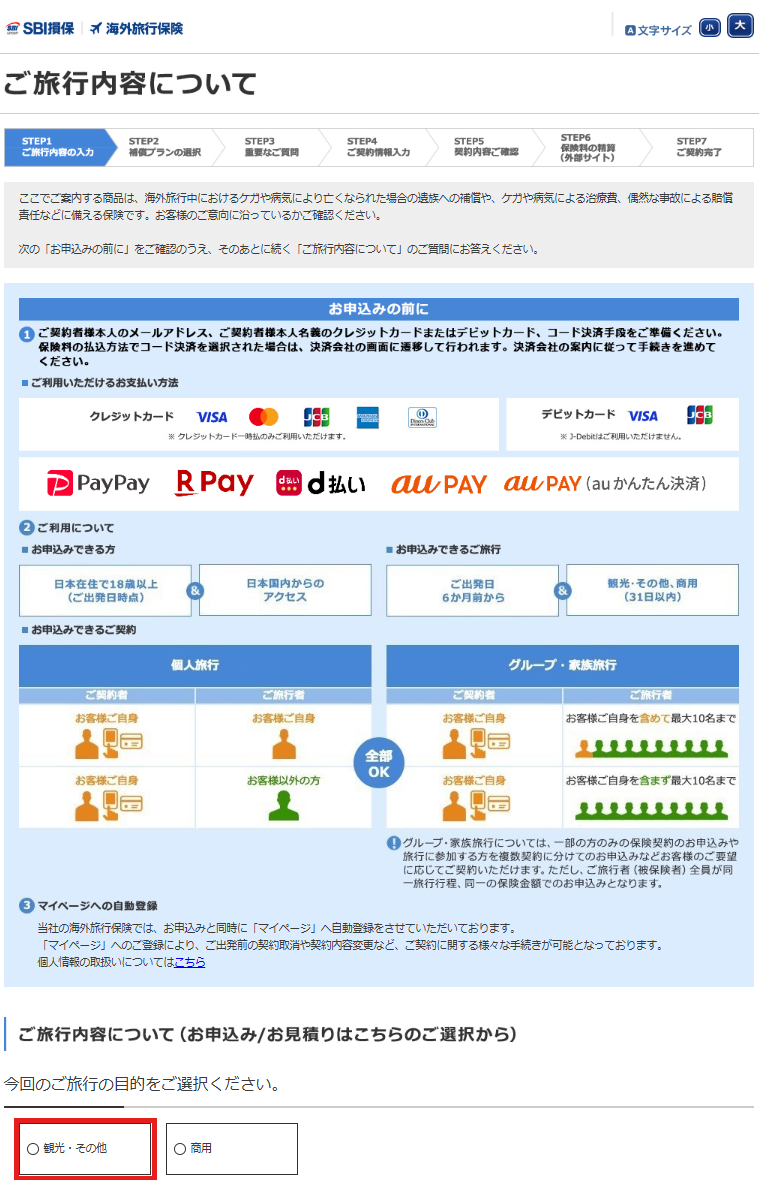
「観光・その他」を選びます。商用ではありません。
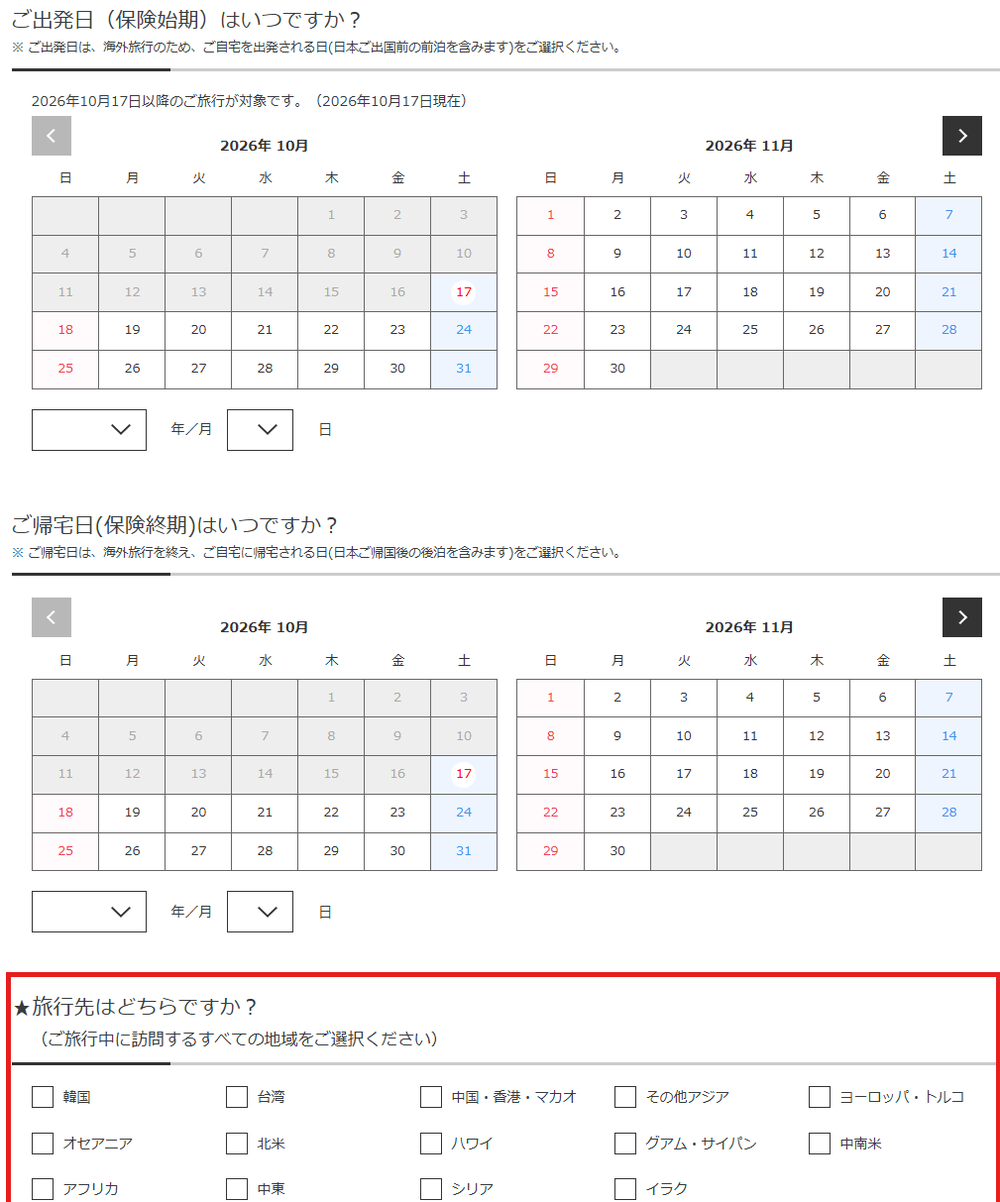
カレンダーで出発日と帰宅日を選び、旅行先にチェックを入れます(筆者の例はハワイ)。立ち寄る地域はすべて選びます。
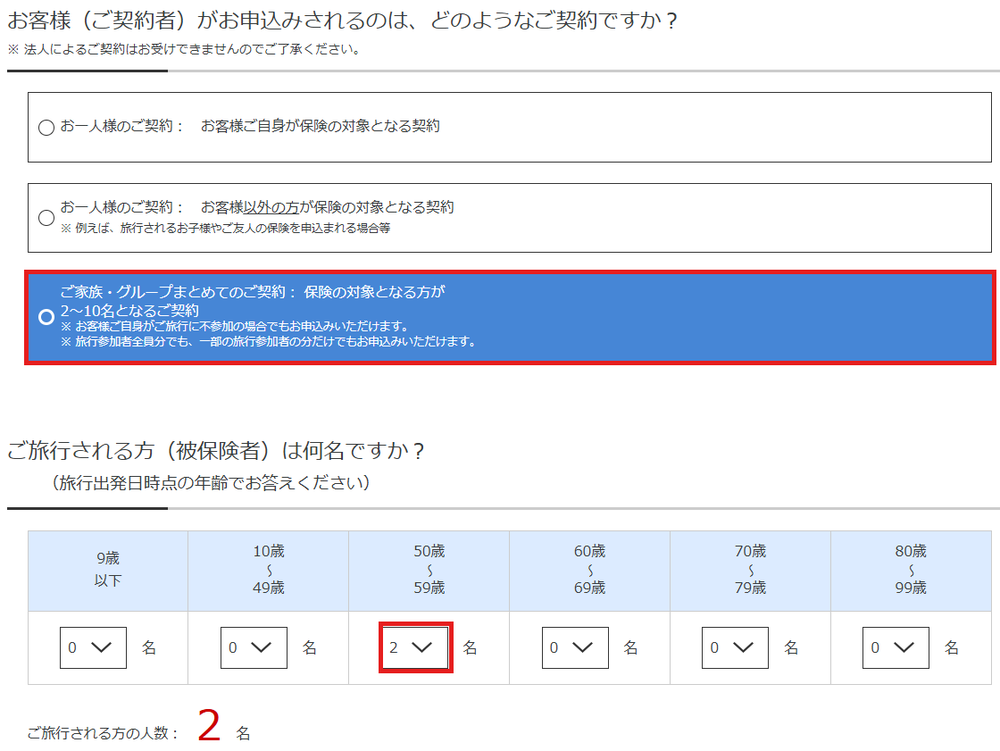
「ご家族・グループまとめてのご契約」を選び、年齢の区分ごとに人数を選びます(筆者の例は50代の夫婦2名)。年齢は出発日の時点で答えます。
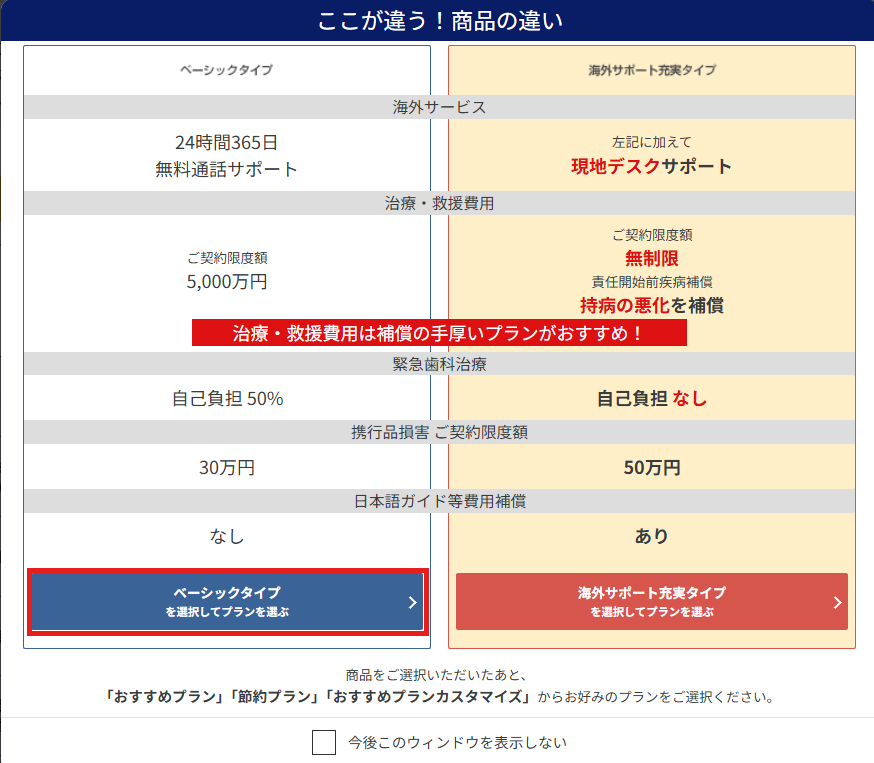
ポップアップで2つのタイプの違いが表示されます。内容を確認して、「ベーシックタイプ」を押します。
おすすめプラン(6,280円)が表示されます。必要な補償だけを選ぶため、右の「おすすめプランカスタマイズ」を選びます。
申込日を出発日にして試したときの画面です。同じ内容でも保険料が約20%高くなりました。申込は出発より前に済ませます。
「治療・救援費用」「緊急歯科治療費用」「個人賠償責任」「弁護士費用等」を選び、ほかは「なし」にします。筆者は、治療・救援費用5,000万円、個人賠償責任1億円、弁護士費用等100万円で、夫婦合計4,060円でした。
旅行中の危険なスポーツや職業、ほかの保険の加入状況などを確認する画面です。内容を読み、事実と合っていれば「全て「はい」」を押します。
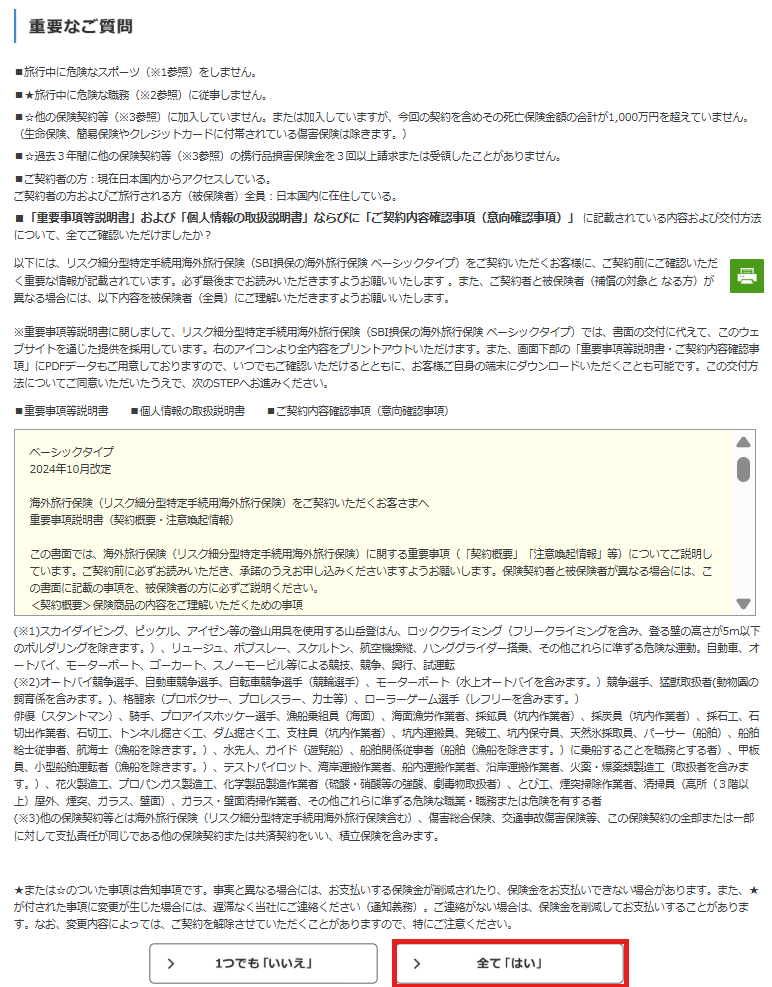
「はじめての方」の欄にメールアドレスを入力します(確認用も入力)。このアドレスが、あとで使うマイページのIDになります。続けて「申込人情報の入力」を押します。
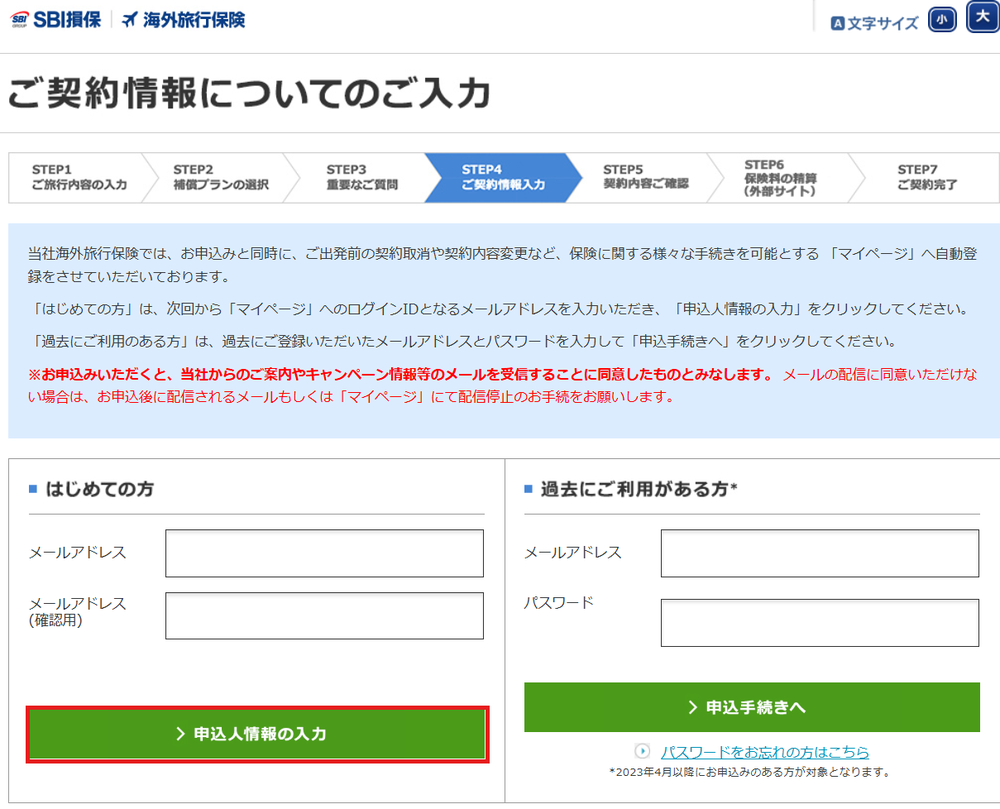
氏名、ローマ字の氏名(パスポートの表記どおり)、生年月日、性別、住所、携帯電話番号、マイページ用のパスワードを入力します。
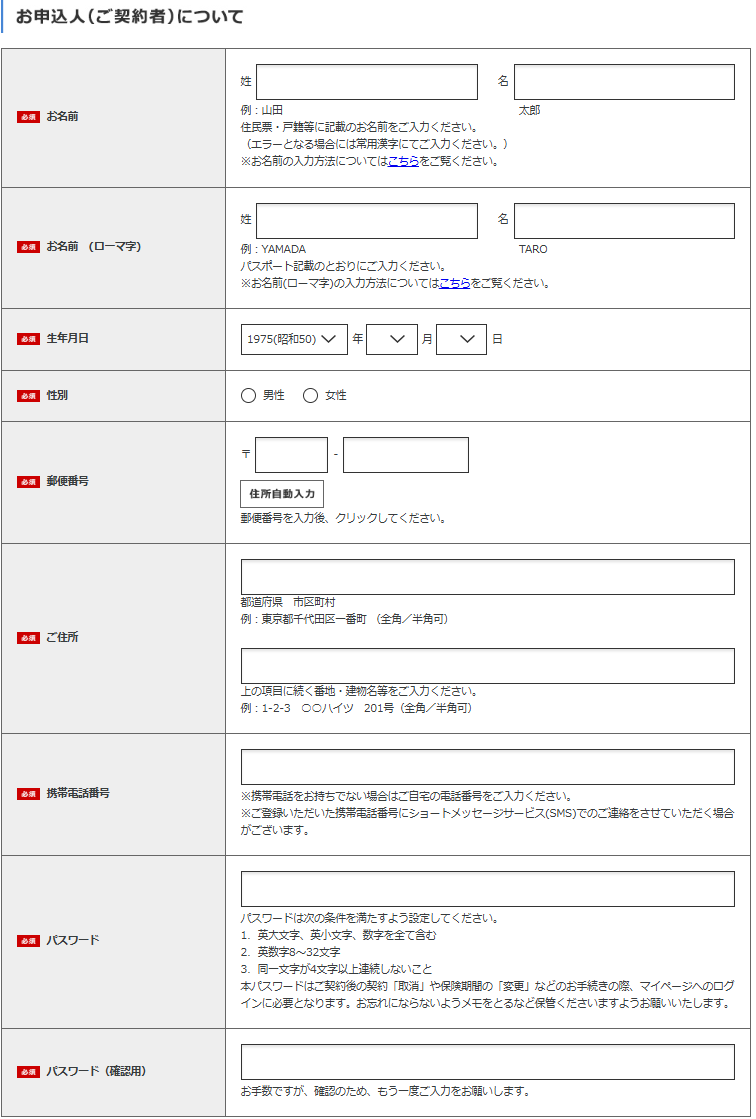
申込人本人も旅行する場合は、「お申込人と同一の場合はチェックをしてください」にチェックを入れると、入力が省けます。
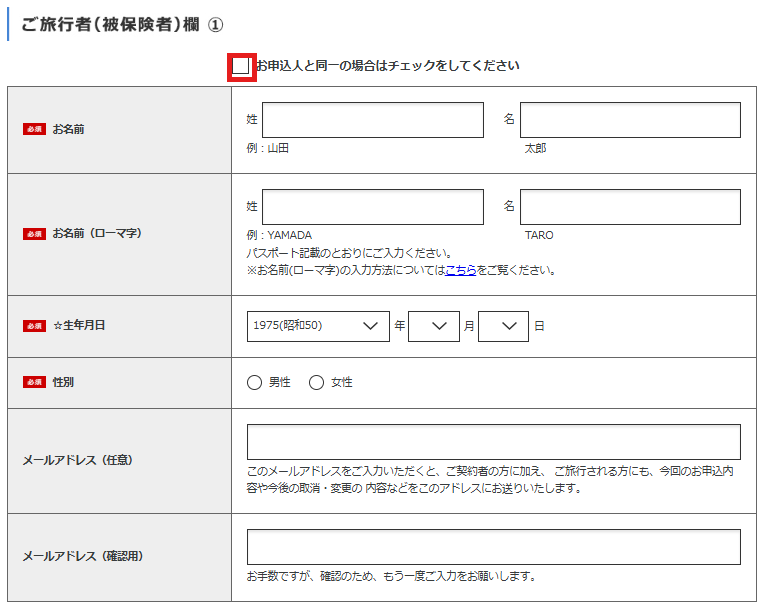
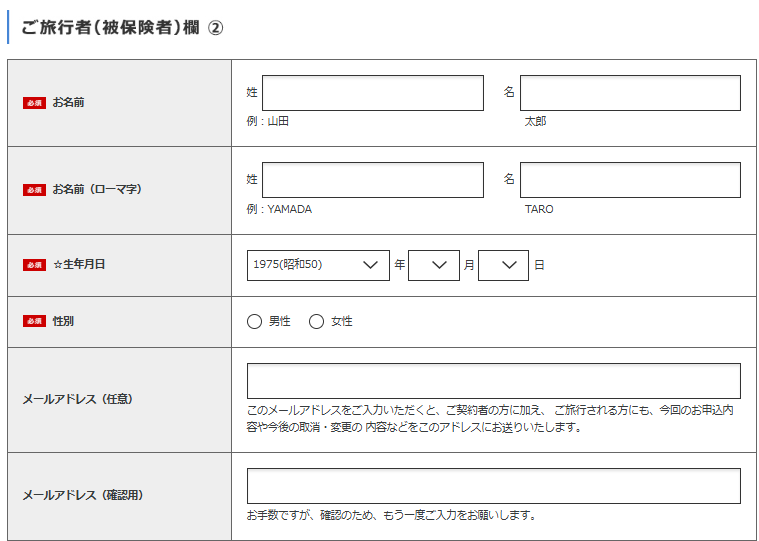
2人目の氏名、ローマ字の氏名、生年月日、性別を入力します。入力が終わったら、画面の案内に沿って内容を確認し、支払い方法(クレジットカードなど)を入力して支払いを済ませます。
「お申込みありがとうございました」が表示されれば契約は成立です。「出発時ご持参書類 まとめて印刷・保存」を押し、連絡先を含むPDFを印刷し、スマホにも保存します。
保存したPDFの中の「サポートライン連絡先一覧」を確認します。電話のかけ方と注意点を読み、旅行前にスクリーンショットと紙の両方で控えておきます。
契約前後のチェック(調べるのが面倒な人向け)
☐ 治療・救援費用、個人賠償、弁護士費用の3項目を付けた
☐ 治療・救援費用の金額を、行き先で選んだ
☐ 契約内容のPDFを、連絡先とともに印刷・保存した
詳しい資料(付録):カード別の比較、約款の確認、高額事例、SBI損保への質問と回答(クリックで開く)
付録:カード10種の詳細比較
本文で見た治療・疾病・救援者費用以外の補償を、カードごとにまとめました。「未確認」は公式資料で確認できなかった項目、「公式未確認」は解説サイトなど二次情報による項目です。
| カード | 傷害死亡・後遺障害 | 賠償責任(1事故) | 携行品損害(免責あり) | 家族特約対象者 | 補償期間 | 保険会社 |
|---|---|---|---|---|---|---|
| 三井住友カード(NL) | 最高2,000万円 | 2,000万円 | 15万円(限度の単位は未確認、1事故免責3,000円) | なし(公式一覧に家族特約の記載なし) | 出国日から最長3か月(公式) | 三井住友海上火災保険(公式) |
| 三井住友カード ゴールド(NL) | 最高2,000万円 | 2,500万円 | 20万円(限度の単位は未確認、1事故免責3,000円) | なし(公式一覧に家族特約の記載なし) | 出国日から最長3か月(公式) | 三井住友海上火災保険(公式) |
| JCBカード S | 最高2,000万円(公式案内2025年4月版で確認。MyJチェック登録が必要) | 2,000万円 | 20万円(1旅行限度、保険期間中100万円、1事故免責3,000円)(同上) | 記載なし(被保険者はMyJチェック登録したJCBカード S会員) | 出国日の前日0時から入国翌日12時まで。出国時から最長3か月(同上) | 損害保険ジャパン(同上) |
| JCBゴールド | 最高1億円(公式案内2025年4月版で確認) | 1億円 | 50万円(1旅行限度、保険期間中100万円、1事故免責3,000円)(同上) | あり。死亡・後遺障害最大1,000万円、治療・疾病費用各200万円、救援者費用200万円、携行品50万円、賠償責任2,000万円。対象は本会員と生計を共にする19歳未満の子(同上) | 出国日の前日0時から入国翌日12時まで。出国時から最長3か月(同上) | 損害保険ジャパン(幹事)、あいおいニッセイ同和損害保険、三井住友海上火災保険(同上) |
| JCBプラチナ | 最高1億円(公式案内2025年4月版で確認) | 1億円 | 100万円(1旅行につき限度)。HPでは年間100万円限度、1事故10万円限度、1事故免責3,000円とも記載(JCBの案内とHPで確認) | あり。死亡・後遺障害最大1,000万円、治療・疾病費用各200万円、救援者費用200万円、携行品50万円、賠償責任2,000万円。対象は本会員と生計を共にする19歳未満の子(同上) | 出国日の前日0時から入国翌日12時まで。出国時から最長3か月(同上) | 損害保険ジャパン(同上) |
| dカード(通常) | ― | ― | ― | ― | ― | ― |
| dカード GOLD | 決済後:最高1億円(公式)。決済前(自動付帯):5,000万円(公式未確認) | 5,000万円(決済前後の違いは未確認) | 50万円(年間限度、盗難時は30万円、1事故免責3,000円) | 死亡・後遺障害1,000万円、治療費用最大50万円、携行品(年間)15万円 | 出国翌日から最長90日間 | 東京海上日動火災保険(公式PDF) |
| dカード PLATINUM | 決済後:最高1億円。決済前(自動付帯):5,000万円。後遺障害は決済後400万〜1億円、決済前200万〜5,000万円(公式PDF 2026年9月版) | 決済後:1億円、決済前:5,000万円(同上) | 最高50万円、盗難時は30万円(年間限度、1事故免責3,000円)(同上) | 本会員の配偶者、同居の親族(19歳未満)、別居の未婚の子(19歳未満)。死亡・後遺障害最大1,000万円、治療・疾病費用50万円、救援者費用50万円、携行品15万円(年間)(同上) | 出国の翌日から数えて90日目の午後12時まで(公式PDF) | 東京海上日動火災保険(幹事。公式PDF) |
| 楽天カード(一般) | 2,000万円(利用付帯。公式ガイド) | 3,000万円(同上) | 補償なし(同上) | ガイドに記載なし | 出国日から最長3か月(同上) | 楽天損害保険(公式ガイド) |
| 楽天ゴールドカード | 2,000万円(利用付帯。公式ガイド) | 3,000万円(同上) | 20万円(1個・1組・1対あたり10万円限度、1事故免責3,000円)(同上) | ガイドに記載なし | 出国日から最長3か月(同上) | 楽天損害保険(公式ガイド) |
| 楽天プレミアムカード | 最大5,000万円(自動付帯4,000万円+利用付帯分1,000万円)(公式ガイド) | 3,000万円(自動付帯。同上) | 最大50万円(自動30万円+利用付帯分20万円、1個・1組・1対あたり10万円限度、1事故免責3,000円)(同上) | ガイドに記載なし | 出国日から最長3か月(同上) | 楽天損害保険(公式ガイド) |
ここにはない項目(航空便遅延費用、キャッシュレス診療、年会費など)は、未確認のため、載せていません。情報確認日:2026年10月4日。
付録:国内の生命保険の約款の確認結果
本文で触れた、国内の生命保険の約款の確認内容です。条件は契約ごとに違うため、加入先の約款でご確認ください。
国内で加入している生命保険は、契約が有効なら、海外で亡くなっても死亡保険金が支払われます。入院や手術の給付金も、海外での入院・手術が対象になるとされています(住友生命の「海外渡航のてびき」を確認)。「海外だから支払われない」ということは基本的にありません。このため、将来の生活設計に必要な額で国内の生命保険に入っているなら、旅行のために死亡保険金を上乗せする必要はありません。必要なのは「超高額の請求」への備えです。確認するのは、支払われない例外に当たらないかだけで十分です。
例外に当たらないかの確認は、加入している保険会社の約款で行います。ここでは、日本生命の約款(終身保険(有配当2012)給付約款と契約基本約款。2025年12月24日に出力された版)で確認した内容を例として示します。このあとメットライフ生命の約款も示します。それ以外の保険会社の約款は未確認です。条件は契約ごとに違うため、加入先の約款でご確認ください。今回は主に死亡保険金の部分を確認しており、後遺障害や入院の給付は商品や特約ごとに別の約款になるため、確認していません(メットライフ生命は傷害特約の免責事由も確認しました)。
海外かどうかを理由にした免責や制限は、確認した範囲で見当たりません。約款に「海外」という語が出てきません。
死亡保険金を支払わない場合は、責任開始から3年以内の自殺と、契約者または受取人の故意による死亡です。
戦争その他の変乱による死亡は、一律の不払いではありません。「削減して支払うことがある」とされ、削減しても責任準備金を下回りません。
告知義務違反があると、保険金の支払事由が生じたあとでも契約を解除されることがあります。ただし、責任開始から2年を超えて契約が続いた場合などは解除できないとされています。
反社会的勢力への該当や、保険金を詐取する目的などは「重大事由」にあたり、契約を解除されることがあります。
請求には、医師の死亡診断書または死体検案書が必要です。確認が日本国外に及ぶ場合、支払期限が最長180日まで延びることがあります。現地で書類が取れない場合の扱いは、確認した範囲では書かれていません。
飲酒運転、無免許運転、危険なスポーツ、登山中の事故などは、この約款の死亡保険金の免責事由には載っていません。他社や特約では異なる可能性があるため、未確認として扱います。
メットライフ生命の約款(無配当平準定期保険の普通保険約款と傷害特約。更新用、2024年4月改訂版)では、次のとおりでした。こちらも約款に「海外」という語は出てきません。
死亡保険金を支払わない場合は、責任開始から3年以内の自殺、契約者または受取人の故意、戦争その他の変乱です。ただし、戦争その他の変乱は、影響が少ないと会社が認めたときに全額または削減して支払うことがあるとされています。
傷害特約(災害による死亡・障害給付金)では、故意・重大な過失、犯罪行為、精神障害または泥酔、無免許運転、酒気帯び運転、地震・噴火・津波、戦争その他の変乱が支払われない場合にあたります。特約を付けている場合の話で、飲酒運転や無免許運転はここに載っています。
告知義務違反があると、支払事由が生じたあとでも契約を解除されることがあります。ただし、責任開始から2年以内に支払事由が生じなかった場合は、解除できないとされています。
反社会的勢力への該当や、保険金の詐取目的などは「重大事由」にあたり、契約や特約を解除されることがあります。
請求には、会社所定の医師の死亡証明書(会社が認めれば死亡診断書または死体検案書)と、住民票または戸籍謄本などが必要です。
支払期限は、通常は書類到着の翌日から5営業日以内です。確認が必要な場合は45日、「日本国外における調査」が必要な場合は最長180日まで延びることがあります。
付録:海外療養費の詳細
本文の結論の裏付けとして、申請の期限などをまとめました。
日本の健康保険には、海外での治療費の一部が戻ってくる制度があります。ただし、戻る金額は「日本国内で同じ治療を受けた場合の費用」から自己負担分を引いた額です。現地で払った額を大きく下回ることがあり、支給までには通常数か月かかり、申請は支払いから2年以内です(協会けんぽ)。つまり、現地ではまず全額を立て替える必要があります。
付録:カードごとの「払った」と認められる条件
カードの種類ごとに、何をカードで払えば補償が有効になるかをまとめています。自分のカードの項目だけご覧ください。
三井住友カード: 日本出国前に、航空機・電車・バス・タクシーなどの公共交通機関の代金、または募集型企画旅行の代金を、そのカードで決済することが条件です(金額の定めはありません)。出国後の決済は、2025年10月16日以降の出発から対象外です。ホテルの宿泊代金だけでは対象になりません。空港へ向かう電車やタクシーの代金は対象になります。ゴールド(NL)では、「選べる無料保険」を海外旅行安心プラン以外に変更していると、補償内容が変わる可能性があります。
JCBカード S: MyJチェック登録に加えて、対象の公共交通機関または募集型企画旅行の料金をカードで支払う必要があります。MyJチェックを登録していないと被保険者にならず、登録は毎月19日締切で、翌月10日から補償が始まります(JCBの公式案内)。出発直前の登録では間に合いません。
楽天カード(一般)・楽天ゴールドカード: 出国前に募集型企画旅行の代金をカードで決済する必要があり、航空券だけでは対象になりません。
dカード GOLDと楽天プレミアムカード: 自動で付く部分はありますが、「自動付帯だから安心」と思い込まないでください。公式案内で確認できた範囲では、dカード PLATINUMは治療・疾病費用と救援者費用が払わなくても表の額のままで、低くなるのは死亡・後遺障害と賠償責任です。楽天プレミアムカードは、治療・疾病費用・救援者費用・賠償責任が自動付帯分で、死亡・後遺障害と携行品が利用付帯分で増えます。
付録:パッケージ型とオーダーメイド型の違い
「パッケージ型」と「オーダーメイド型」の違いと、保険料の例です。オーダーメイド型の画面で最初に表示される「おすすめプラン」は、パッケージ型とほぼ同じ内容です。
SBI損保(ベーシックタイプ、夫婦、2名、同じ条件)の申込画面で、「おすすめプラン」と筆者が選んだ「おすすめプランカスタマイズ」を比べた表です。
| 補償項目 | おすすめプラン(パッケージ型に近い) | 筆者のカスタマイズ |
|---|---|---|
| 治療・救援費用 | 5,000万円 | 5,000万円 |
| 緊急歯科治療費用(自己負担額50%) | 10万円 | 10万円 |
| 個人賠償責任 | 1億円 | 1億円 |
| 携行品損害 | 30万円 | なし |
| 航空機寄託手荷物遅延 | 1万円 | なし |
| テロ等対応保険金 | 1万円 | なし |
| 弁護士費用等 | 100万円 | 100万円 |
| 傷害死亡 | 1,000万円 | なし |
| 傷害後遺障害 | 1,000万円 | なし |
| 疾病死亡 | 1,000万円 | なし |
| 夫婦合計の保険料 | 6,280円 | 4,060円 |
違いは、携行品や死亡・後遺障害など、日本の保険やカードと重なりやすい補償を、そのまま付けるかどうかです。変えていない治療・救援費用・個人賠償・弁護士費用は、同じ金額です。商品の内容は会社や時期で変わるため、申込前に画面で確認してください。
| タイプ | 内容 | 向いている人 |
|---|---|---|
| パッケージ型(セット型) | 補償の組み合わせが決まっており、手厚さ(保険料重視・バランス・補償充実など)から選ぶ | 選ぶ手間を減らしたい人。カード付帯や国内の保険と重なってもよい人 |
| オーダーメイド型(セレクト型) | 必要な補償と金額を、自分で組み合わせて選ぶ | カード付帯や国内の生命保険と重なる補償を外して、不足分だけ上乗せしたい人 |
損保ジャパンの例では、ハワイ7日間の保険料が、パッケージプランで3,210〜4,700円、オーダーメイドプランで1,700〜3,730円です(損保ジャパン 商品プラン、掲載時期の記載なし)。保険料は渡航先・期間・年齢で変わるため、目安として見てください。
ただし、プランで選べる上限は会社や商品で違います。たとえば損保ジャパンのオーダーメイドプランは、治療費用の選択肢が500万〜2,000万円です(確認時点。同ページ)。米国のように「無制限」が必要な行き先では、無制限を選べる商品かどうかが条件になります。選べないときは、保険会社やプランを変えます。無制限を用意している会社もあります(例:SBI損保「海外サポート充実タイプ」。商品名の例示ですが、すすめているわけではありません)。
付録:アメリカの高額事例(5,000万円を選んだ根拠)
本文の「筆者の選択」で、5,000万円を選んだ根拠にした、公開されているアメリカでの高額支払事例の詳細です。
補足:5,000万円を超える事例はどのくらいあるか
「無制限」と「5,000万円+カード」のどちらを選ぶかを考えるため、公開されているアメリカでの高額支払事例を確認しました。ここで分かるのは「起こり得る規模」です。「何回の旅行に1回起きるか」は分かりません。
| 支払額 | 内容 | 出典 |
|---|---|---|
| 9,335万円 | アメリカ。肺塞栓症・肺炎・肺結核。入院49日、手術あり(年度は記載なし) | t@bihoたびほ「海外の事故実例」 |
| 6,415万円 | アメリカ。咽後膿瘍。入院26日、手術あり。ジェイアイ傷害火災保険の2024年度の支払最高額(北米) | t@bihoたびほ、トラベルボイス |
| 5,409万円 | アメリカ。脳内出血。入院22日 | t@bihoたびほ |
| 4,661万円 | アメリカ。くも膜下出血。入院25日、家族が駆けつけ、看護師付きのチャーター機で搬送 | SBI損保ページ(ジェイアイ傷害火災保険データ、2015〜2023年度) |
| 3,588万円 | アメリカ。心不全。入院15日、家族が駆けつけ、チャーター機で医療搬送 | SBI損保ページ、ソニー損保ページ(2017年度) |
読むときの注意点です。
公開されているのは高額な事例の一部です。SBI損保のページのアメリカの一覧(44件、300万円以上)では、5,000万円を超える事例は0件、最高は4,661万円です。1,000万円以上は6件です。一方で、9,335万円や、6,415万円、、5,409万円の事例も別のページで公開されています。ページごとに掲載の範囲が違うため、同じ事例の重複や漏れがあり、この件数を比べて確率を計算することはできません。
ジェイアイ傷害火災保険の年度別の支払最高額は、確認できた範囲で2017年度が3,588万円、2024年度が6,415万円、2025年度が2,530万円(ハワイ、炎症性疾患で約3週間入院、医療搬送)です。年によって大きく変わります。
「何らかの保険事故」に遇った人は、同社の2024年度で4.7%(21人に1人)、2025年度で4.5%(22人に1人)です。ただしこれは携行品の損害などを含む割合です。治療・救援費用はその中の約半数(51.8〜57.6%)です。高額事故の確率ではありません。
保険金は保険金額の上限で打ち切られます。損保ジャパンのページでは、ハワイの溺水事故は支払いが1,700万円(上限)ですが、現地の治療費は約3,000万円でした。ハワイの60歳女性の急性心筋梗塞では、支払いが1,311万円で、実際の治療費は約1,942万円でした。「支払額」の一覧は、実際の費用より低い場合があります。
SBI損保のアメリカ事例44件の金額分布です(支払額300万円以上の事例のみ掲載、ページ上の金額を集計)。
| 支払額 | 件数 | 備考 |
|---|---|---|
| 5,000万円以上 | 0件 | 最高は4,661万円 |
| 3,000万円以上 | 2件 | 4,661万円(くも膜下出血)、3,588万円(心不全)。どちらも家族が駆けつけ、チャーター機で医療搬送 |
| 1,000万円以上 | 6件 | 上の2件に加え、気胸、1,181万円(骨折)、、1,081万円の腹痛、高山病の疑い、など |
| 500万円以上 | 26件 | 中央値は約535万円 |
| 300万円以上 | 44件 | 掲載の下限 |
3,000万円以上の事例は、1,000万円以上の6件のうちの2件です。この2件はどちらも家族の渡航とチャーター機による医療搬送を含みます。無制限が効くのは、こうした重症と搬送が重なる場合です。一方で、大半の事例は500万〜1,000万円前後です。
他社の事例を同じ形で集計しました(アメリカ、治療・救援費用のみ、支払額ベース)。米ドル建ての事例は1ドル158円で換算した仮定値です。同じ事例を重複して数えないよう、ソニー損保の事例のうちSBI損保と同じ事例4件は除いています。
| 支払額 | SBI損保 | 損保ジャパン | ソニー損保 | AIG損保 | t@bihoたびほ |
|---|---|---|---|---|---|
| 5,000万円以上 | 0 | 0 | 0 | 0 | 3 |
| 3,000万円以上 | 2 | 1 | 0 | 1 | 3 |
| 1,000万円以上 | 6 | 5 | 1 | 2 | 3 |
| 500万円以上 | 26 | 8 | 4 | 2 | 3 |
| 掲載事例数 | 44 | 14 | 4 | 2 | 3 |
| 最高額 | 4,661万円 | 約3,600万円 | 2,890万円 | 3,136万円 | 9,335万円 |
掲載の基準が会社ごとに違うため、件数を会社間で比べても、発生確率や支払実績の比較にはなりません。SBI損保は300万円以上の事例だけ、損保ジャパンは小額の事例も含みます。t@bihoたびほは4,000万円以上の事例を中心に拾ったものです。損保ジャパンの一部の事例は保険金額の上限で打ち切られており、実際の費用はこれより高いです。ここから言えるのは、事例として公開された範囲で、5,000万円を超えたのは、すべてt@bihoたびほの3件だけであり、3,000万円以上は各社で2件以下という点です。
救援者費用は、独立して公開された額が少ないです。i保険の支払事例ページでは、ラスベガスのくも膜下出血(入院36日)で救援者費用が約197万円、中国の転落事故で約152万円です。アメリカの事例は、救援者3名分の費用を含むものです。この範囲なら、カードの救援者費用(500万円)で足りる見込みです。各社の救援者費用の最高額を横並びで比べることは、公開情報ではできません。
この夫婦で考えると、「5,000万円+カード」でも足りないことがあるのは、上の表の9,335万円、6,415万円、5,409万円の3件です(カードと追加保険の金額を単純に足せるかは未確認)。一方、無制限にする差額は夫婦で7,620円です。変わるのは「超えた分を自己負担するリスク」です。選ぶときは、超えた分を自分で支えられるかを基準にします。選択肢は、「足りない可能性を受け入れて保険料を抑える」か、「差額を払って上限をなくす」かです。
付録:SBI損保への質問と回答
筆者が契約前にSBI損保へ問い合わせた内容と回答です。持病・既往症、携行品損害、キャッシュレス診療の3つをまとめています。
SBI損保へのメール質問と回答(個人情報は除く)
海外旅行保険の問い合わせは電話では受け付けていません。メール(Webフォーム)での受付で、受付は営業日の9:00〜17:00です。契約前でも問い合わせできます。サイトでは「お問い合わせ」の「海外旅行保険に関するお問い合わせ」にある「Webサイトでのお問い合わせ」(「ご加入を検討中の方もこちら」と添えられています)から進めます。
会社に伝える情報は、旅行の条件(出発日、日数、行き先、年齢)、プラン、お二人の病名・診断時期・通院頻度、服用している薬(薬名、用途、服用量、開始時期)です。この記事では、病名や薬名は載せません。質問は次の7つです。
「責任開始前疾病」(旅行開始前に発病し、治療を受けたことのある病気の急激な悪化)の補償は、軽度の通院・投薬の状態でも対象になりますか。夫婦それぞれについてお教えください。
「急激な悪化」とは、具体的にどのような状態を指しますか。目安があればお教えください。
「生活習慣病の予防」の投薬は、診断名がない予防の段階の場合、「発病」として扱われますか。
旅行中に薬を紛失・盗難に遇い、現地で薬の再処方を受けた場合の費用は、補償の対象になりますか。
申込時に、持病や服用中の薬を申告する必要はありますか。申告した場合・しなかった場合で、補償の扱いはどう変わりますか。
ベーシックタイプで加入した場合、持病に関連する治療は対象外という理解でよろしいですか。
責任開始前疾病の補償は、海外サポート充実タイプの保険料にあらかじめ含まれていますか。
SBI損保からの回答(2026年10月に受信。担当者名などは省略し、要点だけ書いています):
健康上の告知はありません。病気や健康状態を申告する欄がなく、今回のような事情でも申し込めます。
ベーシックタイプは、持病・既往症の悪化や、それに起因する病気の治療を、治療・救援費用の対象外としています。持病・既往症に起因するかどうかは、実際に診察した医師が判断し、それをもとに会社が支払いの可否を決めます。
充実タイプは、持病・既往症の悪化やそれに起因する病気の治療を、「責任開始前疾病」として300万円を限度に補償します。
責任開始前疾病でも対象にならない費用の例は、あらかじめ渡航先での治療・救援費用や服薬が決まっていた場合の費用、常備薬の購入費用、市販の薬です。
「急激な悪化」とは、責任期間中に生じることを、被保険者があらかじめ予測できず、かつ社会通念上払うべき注意をもってしても避けられない症状の変化をいう、との説明でした。軽度かどうかといった数値の目安は示されませんでした。
「生活習慣病の予防」の投薬は、診断名があって医師から処方されているはずなので、既往症・持病にあたる、との回答でした。
旅行中に薬を盗まれて現地で再処方を受けた場合は、携行品損害で薬代だけが請求の対象です。薬を処方してもらうための受診料は対象外です。紛失は携行品損害の対象外です。
現時点で支払いの約束はできない、とも明記されていました。支払いの可否は、実際の診察と医師の判断をもとに決まります。
この回答では、最初に立てた質問のうち「責任開始前疾病の補償が充実タイプの保険料に含まれるか」(7番目)について、直接の答えがありませんでした。プランの補償一覧に含まれているかは、申込画面と約款で別に確認します。
SBI損保の回答:携行品損害(スマホの破損・水没)
スマホの破損や水没が対象になるかを、SBI損保に3回に分けて質問しました。旅行日や年齢などの個人情報は伏せています。
スマホ・携帯電話は対象です。 ただし、実際の支払いは、保険金請求の際に担当者が個別に判断するため、事前に支払いを約束することはできないとの回答でした。
1個・1組あたりの限度額は10万円です。 損害額は、再調達価格(同等のものを新しく買う費用)と修理費のうち、低いほうです。修理できる場合は、修理費が基準になります。
対象外のものもあります。 置き忘れ・紛失は対象外です。使用に支障のない傷も対象外です。
10万円を超える物が3点ある場合は、合計30万円までです。 この点は確認できました。
水没については、個別の回答はありませんでした。 免責金額(自己負担)についても、回答に記載はありませんでした。
dカード PLATINUMとの違い: dカードは、時価に近い保険価額(使用年数に応じて減額)で計算し、3,000円の自己負担があります。SBI損保は、回答では再調達価格が基準で、減額の説明はありませんでした。ただし、免責の有無は未確認のため、加入前に約款で確認が必要です。
今回の契約には、携行品損害を付けていません。付けるのは、治療・救援費用、個人賠償、弁護士費用の3項目だけです。この回答は、SBI損保が質問に答えてくれた対応の例として載せています。
SBI損保の回答:キャッシュレス診療
ベーシックタイプでもキャッシュレス診療が使えるか、使う条件、ハワイでの病院の選び方を質問しました。キャッシュレス診療とは、病院への支払いを保険会社が直接行う仕組みで、本人が治療費を立て替える必要がなくなります。回答の要点は次のとおりです。
使える条件は3つです。 ①事前に「t@bihoサポートライン」を通して予約する。②所定の診察時間内に受診する。③「治療・救援費用」の補償対象となるケースである。
病気や事故のときは、まずサポートラインに連絡します。 名前と契約証番号を伝えると、病院の予約や紹介を受けられます。
提携病院以外で受診すると、立て替えと後日の請求になります。 治療費をいったん自分で払い、診断書と領収書を取って、帰国後に保険金を請求します。
提携病院の一覧は、SBI損保のページで確認できます。
サポートラインは電話対応です。 アプリでの病院予約や案内には対応していないとの回答でした。
「責任開始前疾病」などは、原則としてキャッシュで受診できません。 立て替えと後日の請求になります。
回答で分からなかった点: 回答には、ベーシックと充実タイプでキャッシュレスの使い方が違うという記述はありませんでした。キャッシュレスの条件に、タイプによる違いは書かれていません。ただし、申込画面の商品比較では、海外サービスとして、ベーシックは24時間365日の無料通話サポート、充実タイプはこれに加えて現地デスクサポートとされています。ハワイに限った制限、診療科、土日・夜間の対応、ホテル近くの病院を案内してもらえるかも、個別には回答がありませんでした。ここは、当日サポートラインに直接連絡して確認する前提です。
出典と注記
外務省の保険会社一覧には、事故事例のまとめページへのリンクがありませんでした。そこで、筆者が自分で探して確認できた、国・地域別に事例を公開している保険会社のページと、外務省・協会けんぽの公的情報をもとに、筆者が整理しました。網羅的な調査ではなく、確認できた範囲の整理です。
紹介した金額は、各社が公表している実際の支払い事例です。重い事例が選ばれている可能性があり、平均ではありません。
「目安額」は、事例の最高水準を踏まえた筆者の判断です。各社の推奨額ではありません。
SBI損保とソニー損保の事例は、ジェイアイ傷害火災保険の事故データが元になっています。独立した裏づけではありません。
掲載時期が明記されていないページは、2026年10月4日時点の公開内容を確認したものです。事例の発生時期や為替はページに記載がなく不明です。発生時期が不明な事例は、現在の為替や物価では、より高額になる可能性があります。
確認日:2026年10月4日
保険会社の公表事例
ジェイアイ傷害火災保険「海外での事故例」(年度別。2022年度ページで確認)
ジェイアイ傷害火災保険(t@biho たびほ)「海外の事故実例」(掲載時期の記載なし)
SBI損保「高額医療費事例」(ジェイアイ傷害火災の事故データ2015〜2023年度):アメリカ、タイ・カンボジア・ベトナム、韓国・台湾、フランス・ドイツ
ソニー損保「海外旅行保険の保険金支払い事例」(ジェイアイ傷害火災のデータ、2015〜2017年)
i保険「高額な保険金支払事例」、「円安・インフレ時代の医療費リスク」(掲載時期の記載なし)
公的情報
外務省 海外安全ホームページ「海外旅行保険加入のおすすめ」(掲載時期の記載なし。ページにCopyright © 2018の表示あり)
協会けんぽ「海外療養費」(掲載時期の記載なし)
クレジットカードの補償内容(いずれも掲載時期の記載なし)
保険の入り方・生命保険の参考(いずれも掲載時期の記載なし)
住友生命「海外渡航のてびき」(生命保険の海外での取扱いの例)
日本生命の約款(終身保険(有配当2012)給付約款・契約基本約款。利用者から提供されたPDF、2025年12月24日出力)
メットライフ生命の約款(無配当平準定期保険 ご契約のしおり・約款、更新用、2024年4月改訂版。利用者から提供されたPDF)
SBI損保「海外サポート充実タイプ」(海外サポート充実タイプのページを2026年10月4日に確認。治療・救援費用の無制限、サポート内容、ベーシックタイプとの違い)
今回、公式資料で確認したもの(2026年10月4日)
dカード PLATINUM会員さま向け 海外旅行保険のご案内(2026.09)(2026.09版の案内PDFで、補償額・決済前後の違い・家族特約・救援者費用の内容を確認)
dカード GOLD会員さま向け 海外旅行保険のご案内(2026.07)(傷害死亡・保険会社名を確認。決済前後の差は未確認)
楽天カード(一般)・楽天ゴールドカード・楽天プレミアムカード「海外旅行傷害保険ガイド」(楽天カードのPDF。ファイル名の日付は260803、一般・ゴールドは2022年6月1日以降の旅行が対象)
JCBカード S・JCBゴールド・JCBプラチナ「保険のご案内」(JCBの公式PDF、2025年4月版。補償額、家族特約、保険会社、利用条件を確認)
三井住友カード「海外旅行傷害保険のカードご利用条件改定に関するお知らせ」(2025年10月16日出発分から適用。補償額、保険会社、補償期間、家族特約を確認)
三井住友カード「カード別保険金額一覧」(全カードの補償額表を確認)
コメント